


 14.09.2026 04:45 AM
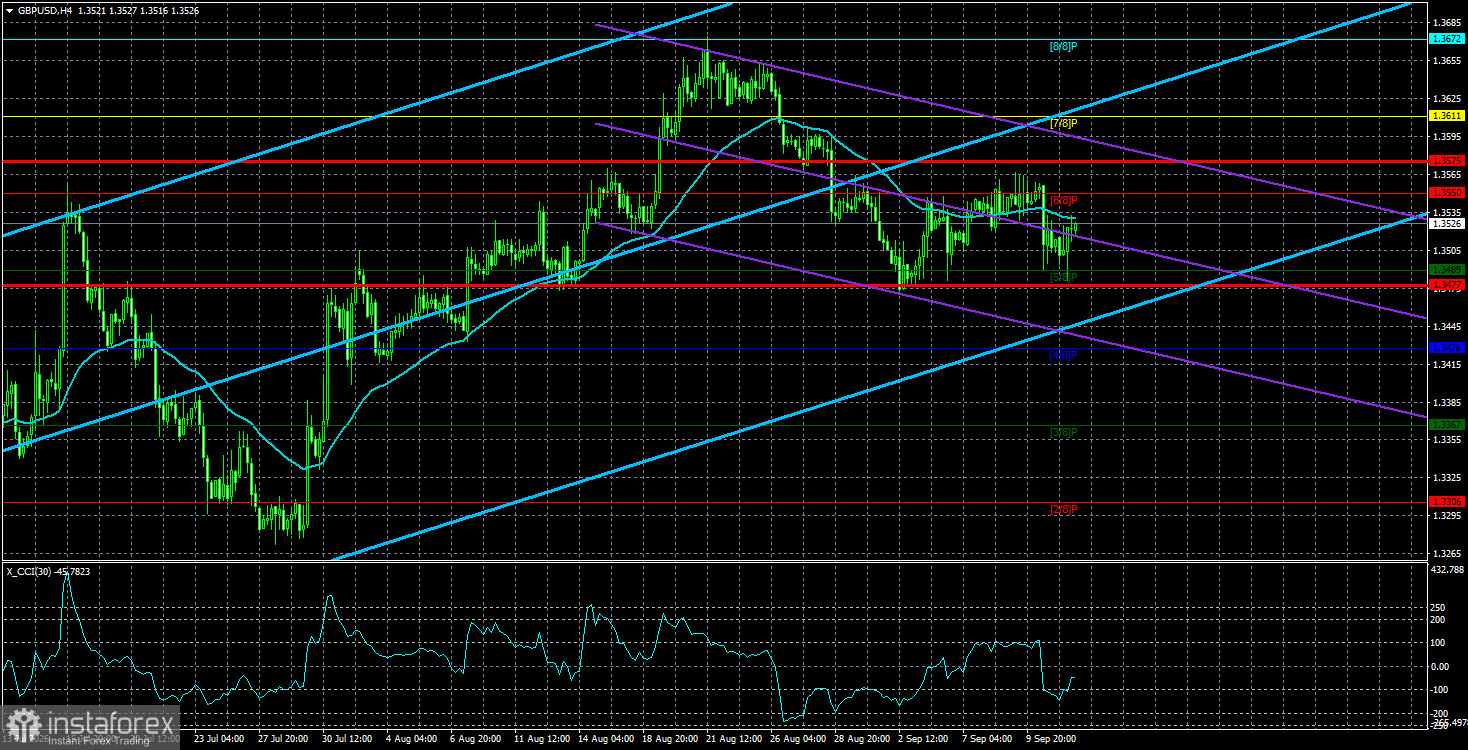
上週五,GBP/USD 貨幣對的走勢又像是在「勉為其難」地配合市場一樣。整個交易日的波幅只有 52 點,考慮到這天公佈了備受關注的通脹報告——市場甚至比期待歐洲央行會議還要期待——這樣的波動幅度實在算小。單看價格走勢圖,你甚至很難意識到週五公佈了重要數據。沒有明顯的趨勢推動、沒有急拉或急跌。回想一下,市場對前一個週五的 Nonfarm Payrolls 反應也很疲弱,再往前一個週五的年度 NFP,反應同樣平淡。上一次市場真正出現像樣波動,還是在 8 月 19 日,當時美國財政部宣佈決定增加在公開市場回購債券,以壓低殖利率。和現屆美國政府的任何決策一樣,結果可說是令人「眼花繚亂」:自那之後,10 年期公債殖利率又上升了 5%,30 年期則再漲了 1%。也就是說,即便美國財政部每個月以數百億甚至上千億美元的規模回購自家國債、讓國家債務進一步加深,投資人也不會更願意買入 Treasuries,或在更低利率下進場。
回到「上週的報告」。美國 8 月份的通脹率維持在 3.4% 不變。核心通脹則降至 2.4%,而市場或許低估了核心通脹中隱含的一些訊號。以目前整體通脹的水準來看,如果 Federal Reserve 真想實際而不是只在口頭上壓低通膨,就意味著貨幣政策理應進一步收緊。此外,8 月份的生產者物價指數顯示,9 月通脹很有可能再度加快。當前的原油、燃料與天然氣價格也同樣指向通膨壓力上升。因此,目前的消費者物價水準偏高,而且很可能在 9 月再往上走。這是否意味著 Fed 別無選擇,只能再次上調基準利率?
在我們看來,答案是否定的。首先,8 月的通脹並沒有上升,而 9 月會發生什麼,就讓它到 9 月再說。既然 Kevin Warsh 等人先前都認為沒有必要收緊貨幣政策,部分 FOMC 成員甚至談到通縮(或通膨放緩)過程仍在持續,那他們現在為何要急於行動?如果通脹沒有往上走,就代表壓力在減輕,那又何必升息?Fed 完全可以在夏季就採取行動,但當時並沒有。那麼,為什麼偏偏要選在 9 月出手?
其次,Fed 可以將市場焦點,從「總體通脹」轉向「核心通脹」,並將後者作為主要觀察指標。核心通膨目前只有 2.4%,而且同樣沒有上升,從而讓進一步收緊貨幣政策更欠缺正當性。別忘了,升息對經濟本身、經濟成長速度和勞動市場都是一記重擊,而美國勞動市場至少在過去一年半裡,一直處於勉強支撐、有氣無力的狀態。
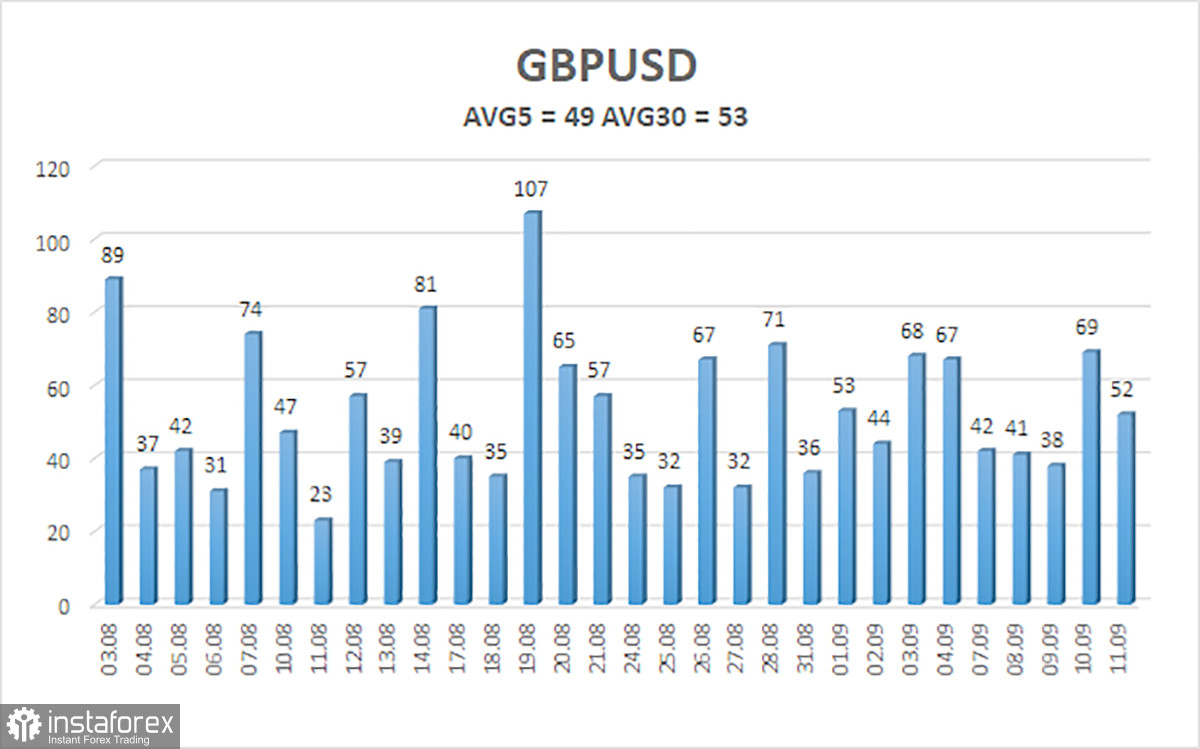
在過去 5 個交易日中,GBP/USD 貨幣對的平均波動率為 49 點。對於英鎊/美元而言,這一數值屬於「低」波動。 因此在 9 月 14 日(週一),我們預期匯價將在 1.3477 至 1.3575 的區間內波動。較高階的線性回歸通道已經轉向向上,顯示目前為上升趨勢。CCI 指標已進入超賣區域,暗示這一輪回調可能即將結束。
S1 – 1.3489
S2 – 1.3428
S3 – 1.3367
R1 – 1.3550
R2 – 1.3611
R3 – 1.3672
GBP/USD 貨幣對目前維持上升趨勢。Donald Trump 的政策將持續對美國經濟造成壓力,因此我們不預期美元在長期內會大幅走強。2026 年迄今,由於地緣政治因素,美元表現尚算正面,但所有故事終有結局。在週線級別的圖表上,匯價仍處於 1.3150 至 1.3780 之間的盤整區間,而這一整理是發生在長達四年的上升趨勢之中,這支撐了中期內英鎊有望進一步升值的預期。在價格位於移動平均線之上時,可考慮建立多頭部位,目標價分別為 1.3575 和 1.3611。若價格跌破移動平均線,則可考慮做空,目標價為 1.3489 和 1.3477。
回歸通道用於判斷當前趨勢方向;當兩條回歸通道同向時,代表當前趨勢較為強勁;
移動平均線(參數 20,0,平滑)用於界定短期趨勢,以及目前應該順勢操作的方向;
Murray 水準為行情推進與修正的目標價位;
波動率水準(紅線)為根據當前波動指標計算出的,未來 24 小時內貨幣對可能運行的價格通道;
CCI 指標——當其進入超賣區(低於 -250)或超買區(高於 +250)時,表示趨勢可能即將反轉,朝相反方向發展。
You have already liked this post today
*这里的市场分析是为了增加您对市场的了解,而不是给出交易的指示。


