
Voir aussi


 23.09.2026 12:46 AM
Le rapport sur le PIB publié la semaine dernière a montré que l’économie a progressé de 0,2 % au deuxième trimestre, après une hausse révisée de 0,9 % au premier trimestre. Il s’agit du quatrième trimestre consécutif de croissance et d’un chiffre nettement supérieur à la prévision de zéro retenue par la Reserve Bank of New Zealand dans son rapport de politique monétaire de mai. La croissance annuelle a atteint 2,6 %.
La construction de logements a mené l’expansion après la récession de l’an dernier ; l’administration publique, l’industrie manufacturière et le commerce de gros ont également apporté des contributions positives.
En revanche, le PIB par habitant n’a augmenté que de 0,1 %, et le revenu disponible des ménages a reculé de 0,4 %. Les ménages réduisent leurs déplacements et les sorties au restaurant pour boucler leur budget, et les achats de carburant sont tombés à des niveaux qui n’avaient plus été observés depuis les confinements liés au COVID.
L’indice de confiance des consommateurs de Westpac est passé à 89,5 au troisième trimestre, contre un plus bas de trois ans à 80,4 le trimestre précédent. Sur le plan formel, il s’agit d’une amélioration, mais toute valeur inférieure à 100 reste profondément négative.
Pour la RBNZ, le signal est ambigu. Une consommation faible contribue à contenir les pressions inflationnistes, mais si les ménages sont déjà sous tension, un resserrement supplémentaire risque de transformer une reprise lente en nouvelle récession.
Un PIB plus solide que les prévisions de la RBNZ donne aux partisans d’un durcissement un argument en faveur d’une troisième hausse consécutive des taux en octobre. Cependant, la faiblesse du moral des ménages et la baisse des revenus réels militent en sens inverse.
L’enquête de la RBNZ de septembre sur les anticipations d’inflation fait ressortir des attentes à un an de 2,6 % et à deux ans de 2,34 % — des niveaux modérés. Si les données du mois prochain ne réservent pas de surprise haussière, la RBNZ privilégiera probablement une pause en octobre afin d’évaluer les effets des deux relèvements déjà effectués, puis de réexaminer sa politique en novembre ou décembre.
La situation dans le golfe Persique demeure le principal risque externe pour l’économie néo-zélandaise. Les intervenants de marché présents à la conférence APPEC à Singapour ont décrit des précautions quasi absurdes : pétroliers en transit avec l’AIS désactivé, noms de navires masqués, équipages regroupés dans des zones protégées du côté le moins vulnérable. Pour la Nouvelle-Zélande, cela implique un risque permanent de nouvelles flambées des prix des carburants. Les taux de fret des VLCC au départ du Golfe vers l’Asie de l’Est ont atteint un record de 161,93 $/tonne, de sorte que la menace d’un choc énergétique de grande ampleur reste élevée.
Positionnement : la position nette sur le Kiwi est longue d’environ +0,57 milliard de dollars ; le prix théorique implicite demeure supérieur à la moyenne de long terme.
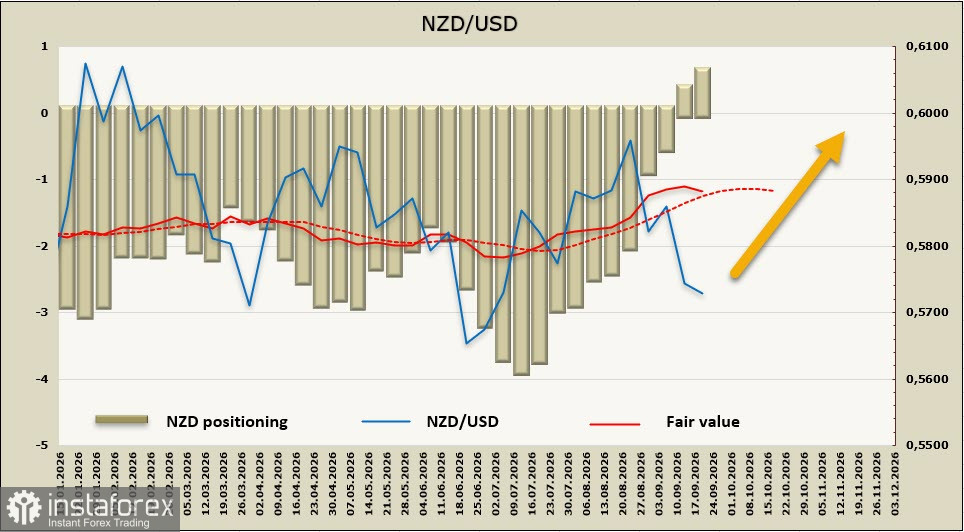
D’un point de vue technique, la paire NZD/USD est restée au-dessus de la ligne de tendance située à 0,5640–0,5650, qui demeure un support clé. L’impulsion baissière semble proche de l’épuisement et une nouvelle tentative de rebond est attendue. Une zone cible se situerait aux alentours de 0,5820–0,5840, mais il n’y a pas encore suffisamment d’éléments pour confirmer un retournement de tendance avec confiance. Le scénario le plus probable reste une phase de consolidation en range avec un biais légèrement haussier.

