
Voir aussi


 05.11.2026 02:41 PM
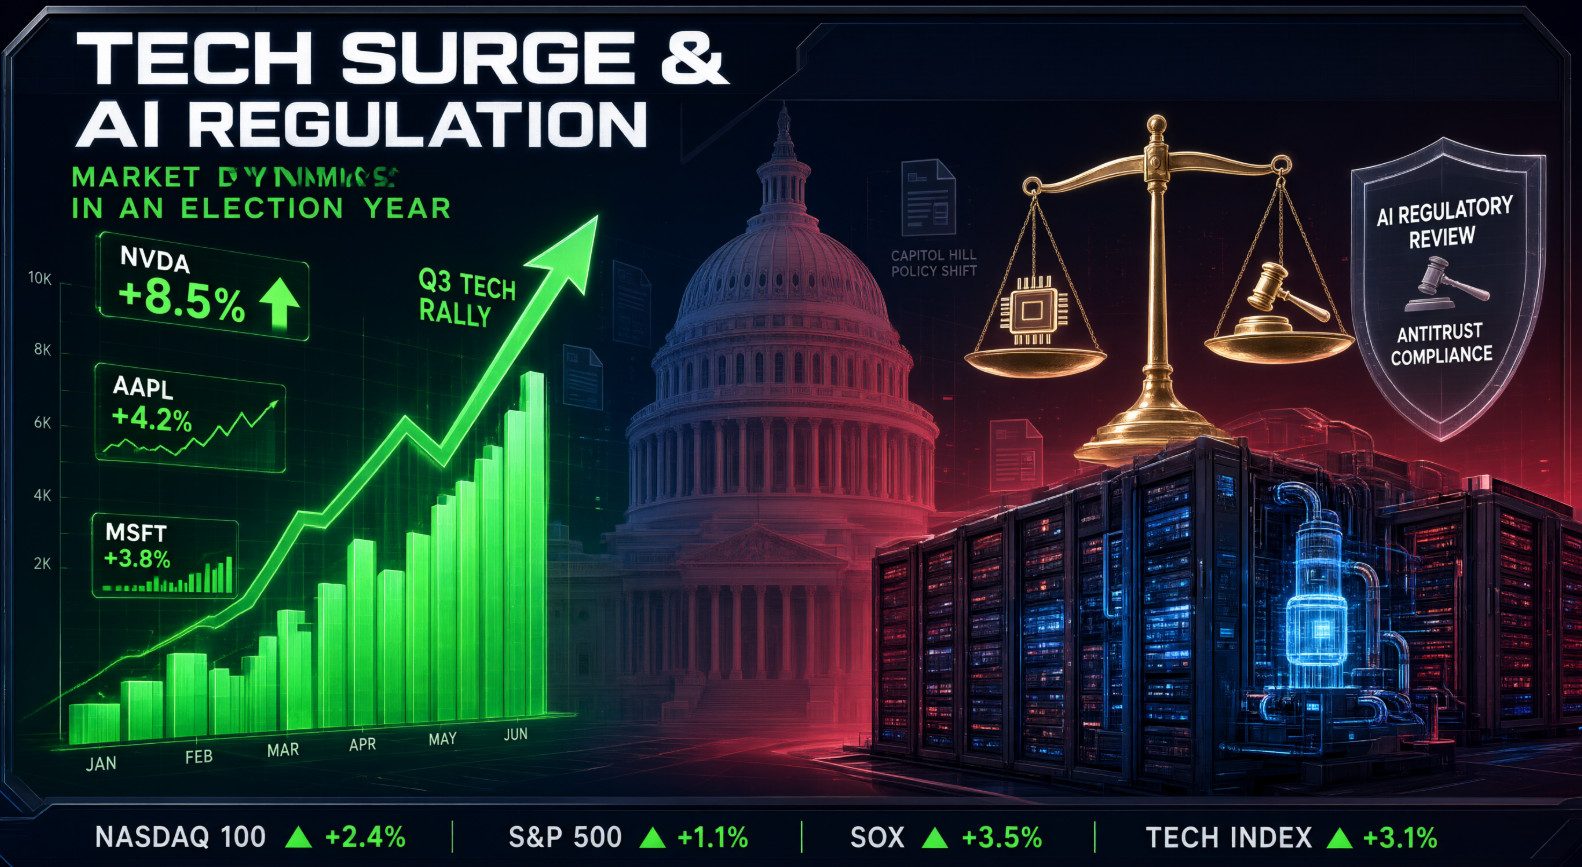
Mercredi, les actions des plus grandes entreprises technologiques américaines se sont envolées : Amazon, Microsoft, Alphabet, Meta et Apple ont, à elles cinq, gagné près de 1 000 milliards de dollars de capitalisation boursière. Les investisseurs ont interprété les récents développements politiques comme susceptibles de ralentir les dépenses à grande échelle dans les centres de données et l’IA, ce qui allège la pression sur les flux de trésorerie des entreprises qui dépensent déjà plus en capex qu’elles ne génèrent — en particulier Amazon, Alphabet et Meta.
La réaction en Asie a été mitigée : Samsung et SK Hynix ont perdu plus de 7 %, et le Kospi coréen a fortement reculé, tandis que Tencent et Alibaba ont progressé, et que l’indice Hang Seng Tech a gagné plus de 5 %. Le marché a interprété les résultats des élections, avec une prise de contrôle plus large par les démocrates au niveau fédéral et local, comme augmentant la probabilité de restrictions sur la construction massive de centres de données. C’est un facteur porteur pour les grands acteurs du cloud, mais moins favorable pour les fournisseurs d’équipements comme Nvidia. Suivez ce lien pour plus de détails.
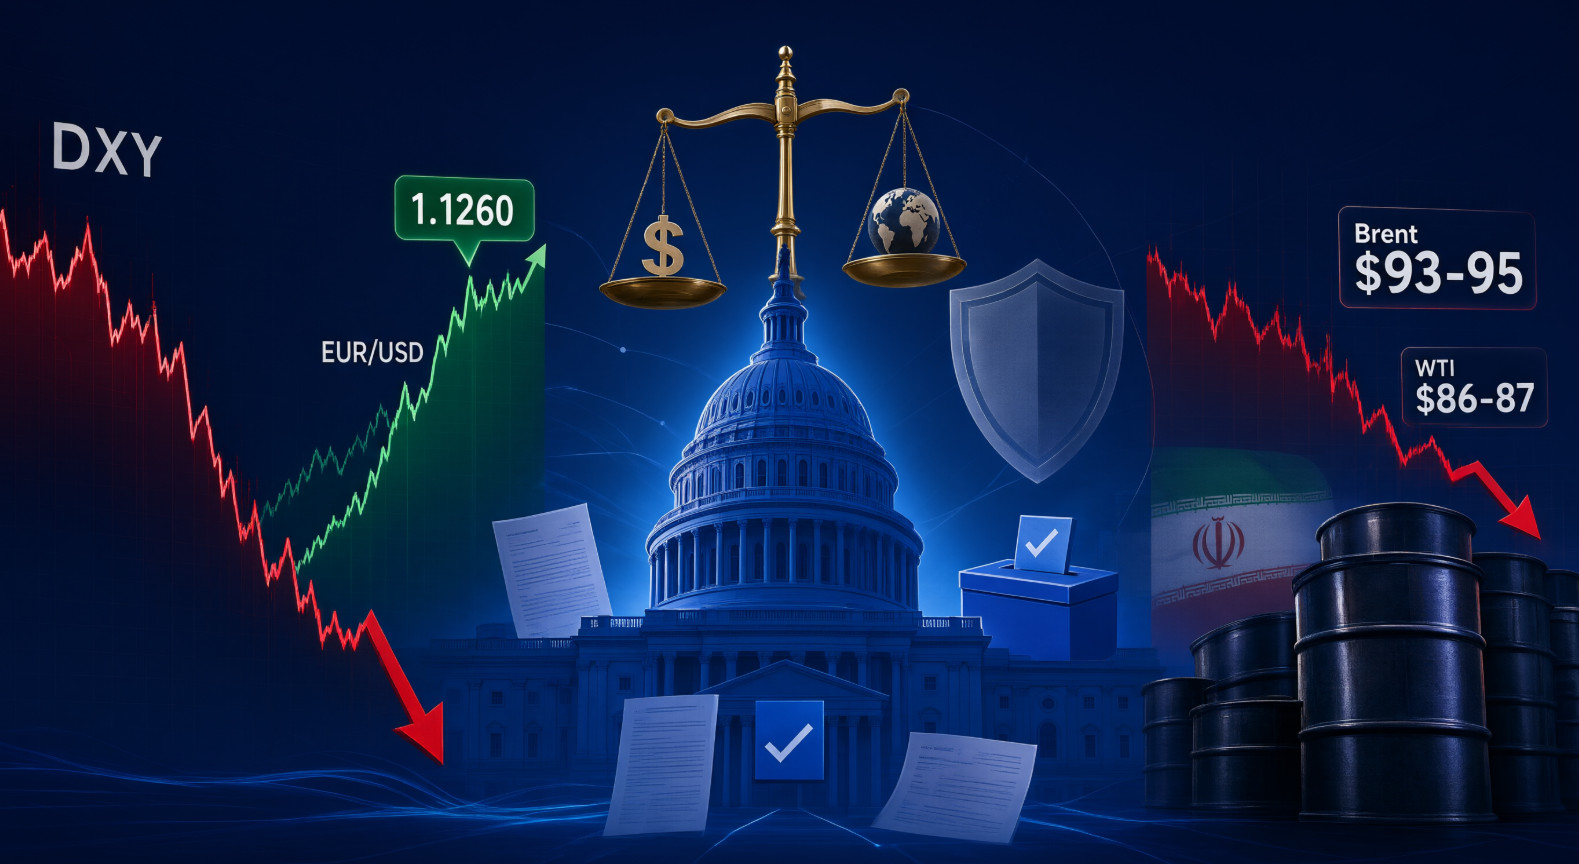
L’indice du dollar américain a reculé pour la deuxième séance consécutive après les résultats des élections de mi-mandat. Les traders intègrent dans les cours non seulement la défaite des Républicains, mais aussi les premiers signaux des Démocrates indiquant leur intention de chercher à désamorcer le conflit avec l’Iran. Les déclarations du chef de la majorité démocrate au Sénat, Chuck Schumer, ainsi que d’autres signaux, ont réduit la prime de risque géopolitique et atténué la demande de valeurs refuges qui soutenait le dollar.
Sur le marché des changes, la paire EUR/USD a testé le niveau de résistance de 1,1260 pour la deuxième journée d’affilée. Sur le marché de l’énergie, le pétrole a poursuivi son repli après la déroute d’hier : le Brent se négocie autour de 93–95 $/bbl et le WTI autour de 86–87 $/bbl. La baisse des prix du pétrole apaise les anticipations d’inflation et exerce une pression supplémentaire sur le billet vert. Suivez le lien pour plus de détails.
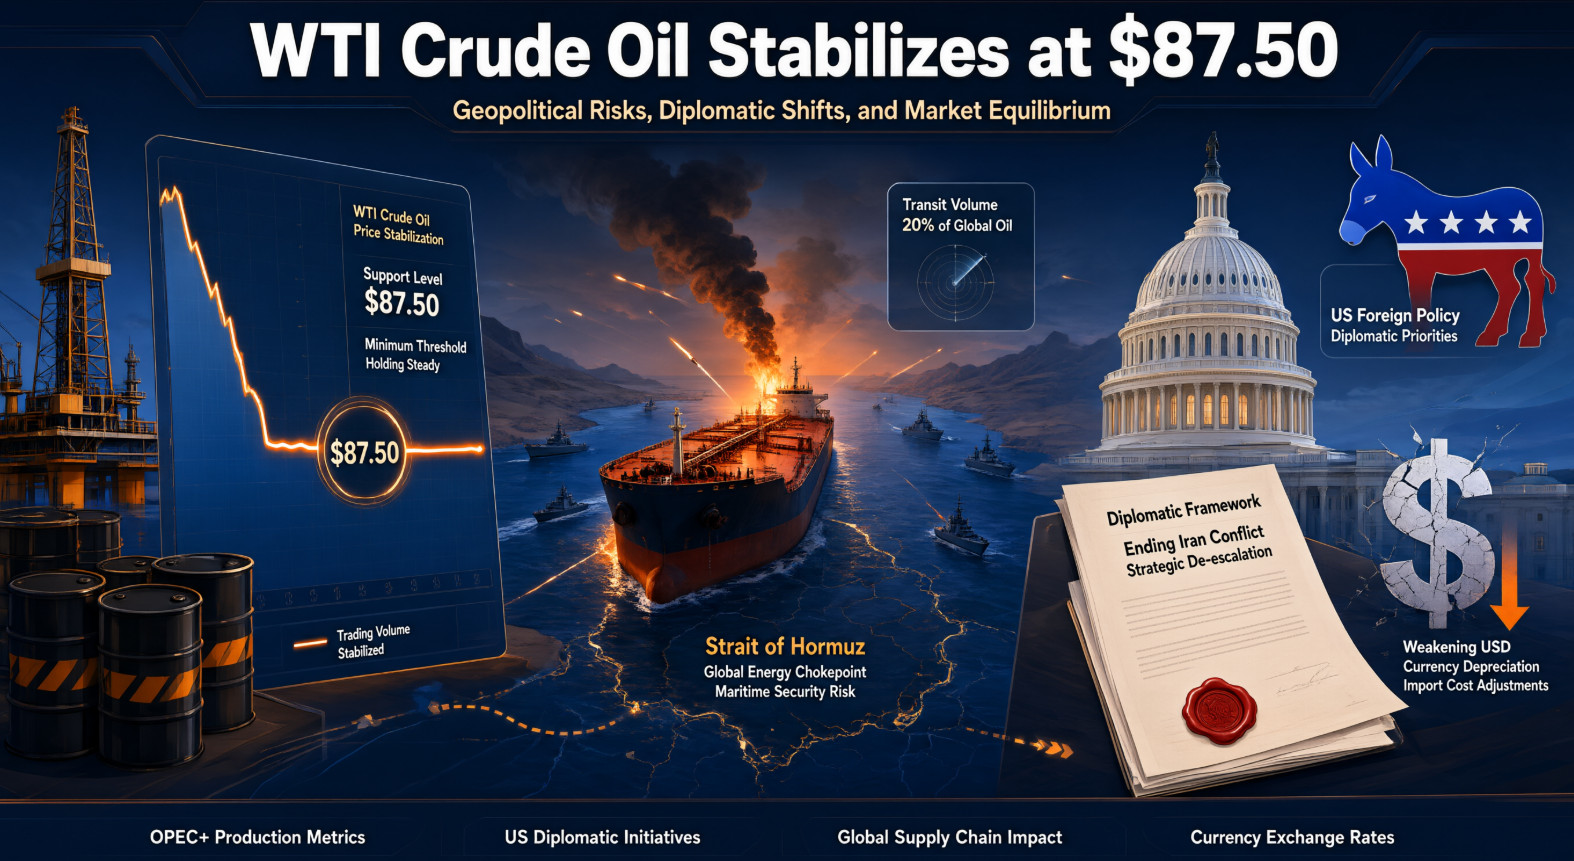
Le WTI a interrompu sa baisse et se négocie actuellement autour de 87,50 $, après que des prévisions faisant état d’un possible reflux de la prime de risque géopolitique, alimentées par les engagements des dirigeants démocrates au Congrès de mettre fin à la « guerre contre l’Iran », ont exercé une pression baissière sur les prix. La décision des dirigeants du parti d’utiliser l’outil budgétaire pour contenir le conflit a conduit les investisseurs à intégrer un risque d’escalade plus faible dans leurs anticipations, ce qui s’est reflété dans les cours du pétrole.
Cela dit, le détroit d’Ormuz et les attaques de pétroliers au large d’Oman continuent de représenter un risque d’approvisionnement significatif : des perturbations du transport maritime pourraient rapidement rétablir une prime de risque et pousser les prix du pétrole à la hausse. Parallèlement, la faiblesse du dollar reste un facteur de soutien pour les matières premières libellées en dollar et pourrait atténuer une partie de l’impact géopolitique sur le pétrole. Suivez ce lien pour plus de détails.
Meta a acquis Conductor, une startup dont l’application exécute plusieurs agents d’IA pour écrire et tester du code. Meta a confirmé l’accord mais n’en a pas dévoilé les modalités. Selon Charlie Holtz, CEO de Conductor, l’équipe rejoindra Meta Superintelligence Labs et dévoilera « quelque chose de nouveau » bientôt.
Dans le cadre de cette intégration, Conductor est en train de mettre fin à son service : les nouvelles inscriptions et les téléchargements ont été interrompus le 4 novembre ; les utilisateurs Pro bénéficient temporairement des fonctionnalités payantes gratuitement ; Conductor Cloud passera en mode lecture seule le 13 novembre et sera totalement arrêté le 20 novembre. Après cette date, les données des utilisateurs seront supprimées et les abonnés seront remboursés. Suivez ce lien pour plus de détails.

