
Шунингдек қаранг


 05.11.2026 14:52
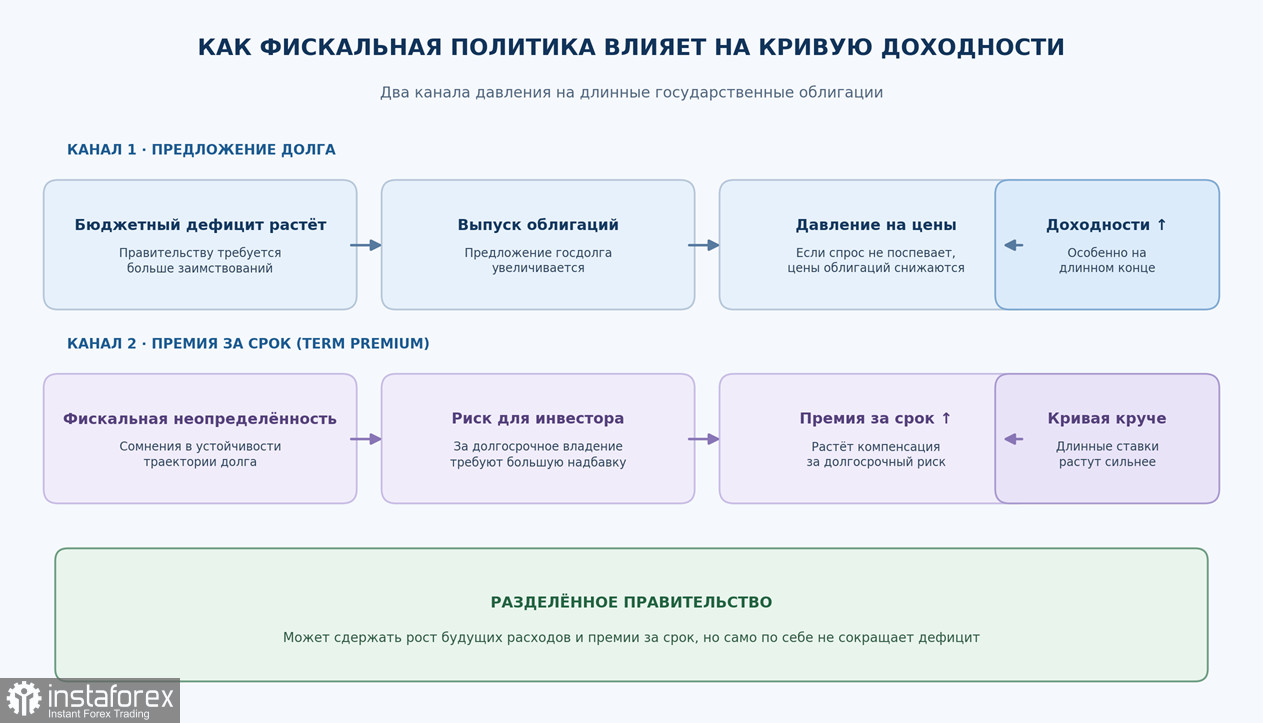
Кривая доходности — это график, показывающий доходность облигаций в зависимости от срока погашения. В норме она имеет положительный наклон: чем дольше срок, тем выше доходность, потому что инвестор берёт на себя больше риска. Фискальная политика влияет на форму этой кривой через два канала.
Что происходит при разделённом правительстве
Когда Конгресс контролирует оппозиция, крупные новые пакеты расходов или снижения налогов провести крайне сложно. Это означает меньшее будущее предложение облигаций и меньший рост премии за срок. Именно поэтому после победы демократов доходности длинных облигаций снизились: рынок переоценил не текущий дефицит, а его будущую траекторию.
Важный нюанс. Разделённое правительство не сокращает дефицит — оно лишь замедляет его рост. Для реального сокращения нужны согласованные действия обеих партий, что в условиях поляризации маловероятно. Поэтому эффект на кривую ограничен: длинный конец может не расти так быстро, как при едином правительстве, но он не развернётся вспять.
Почему рынок труда США остаётся сильным при высоких ставках
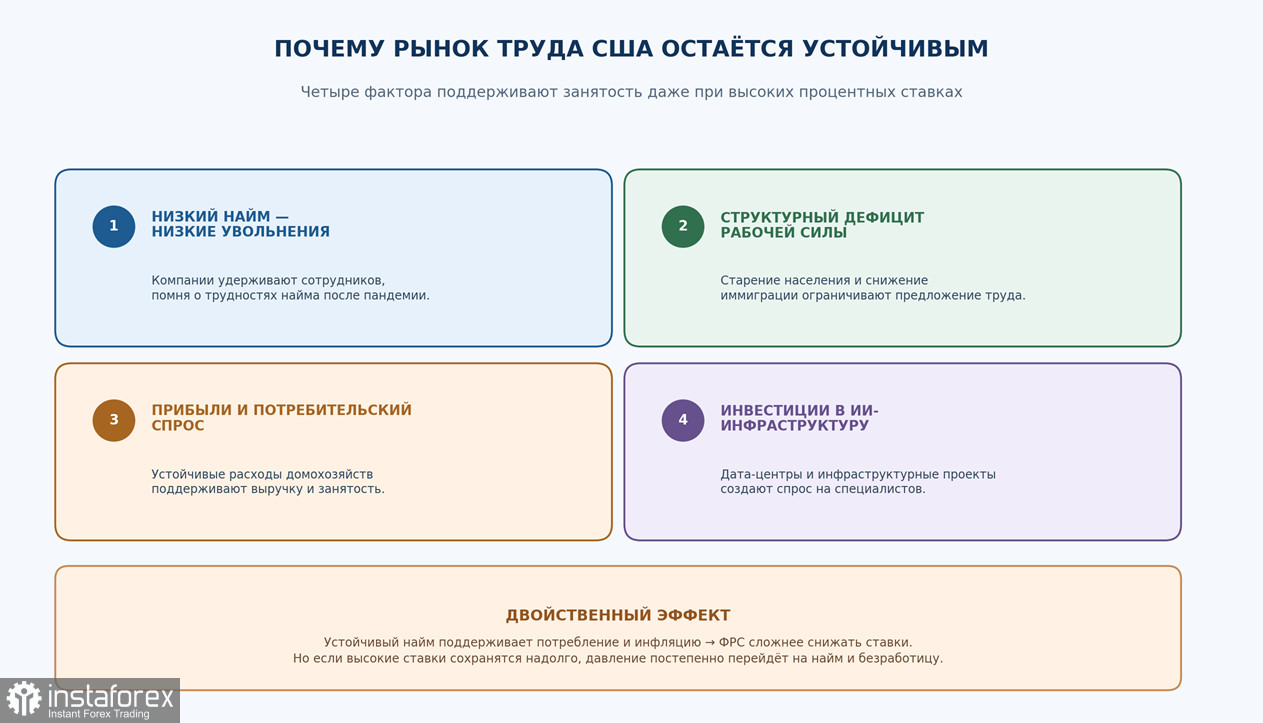
Это один из главных парадоксов текущего цикла. ФРС подняла ставки до 3,75–4,00%, но безработица остаётся на уровне 4,2% — ниже долгосрочных прогнозов FOMC. Причин несколько.
Обратная сторона. Устойчивый рынок труда поддерживает инфляцию: компании могут повышать цены, а работники требуют более высоких зарплат. Это одна из причин, почему ФРС не спешит снижать ставки, несмотря на политическое давление. Парадокс в том, что сильный рынок труда — это и причина высоких ставок, и следствие того, что экономика их пока выдерживает.
Риск. Если ставки останутся высокими дольше, чем ожидается, рано или поздно это скажется на найме. JPMorgan прямо предупредил: длительный цикл повышения ставок «почти по определению» приведёт к росту безработицы. Пока этого не произошло, но именно этот разрыв между текущей устойчивостью и будущим замедлением определяет неопределённость для ФРС и рынков.
Выводы
Фискальная политика и кривая доходности. Разделённое правительство — это не «конец инфляции», а «меньше фискального разгона». Оно ограничивает рост нового предложения облигаций и премии за срок, но не сокращает дефицит. Кривая доходности может стать менее крутой, но не развернётся вспять, пока долг остаётся высоким. Для рынков это означает, что давление на длинный конец ослабевает, но структурные риски сохраняются.
Рынок труда. Его устойчивость при ставках 3,75–4,00% — это не аномалия, а результат сочетания структурного дефицита рабочей силы, стратегии «низкий найм, низкие увольнения», крепких потребительских расходов и спроса со стороны ИИ-инфраструктуры. Это поддерживает инфляцию и ограничивает возможности ФРС по смягчению политики. Парадокс в том, что сильный рынок труда — одновременно причина высоких ставок и следствие того, что экономика их пока выдерживает.
Главный риск. Разрыв между текущей устойчивостью рынка труда и будущим замедлением. Если ставки останутся высокими дольше, чем ожидается, рано или поздно это скажется на найме. JPMorgan прямо предупреждает: длительный цикл повышения ставок «почти по определению» приведёт к росту безработицы. Пока этого не произошло, но именно этот разрыв определяет неопределённость для ФРС и рынков.
Рекомендации
Для инвесторов в облигации. Разделённое правительство ограничивает рост премии за срок, что делает длинный конец кривой менее уязвимым к фискальным шокам. Однако доходности вряд ли развернутся вниз устойчиво, пока ФРС сохраняет ястребиный настрой. Разумно сохранять умеренную дюрацию и следить за аукционами казначейства: слабый спрос на длинные выпуски может быстро вернуть давление на доходности.
Для валютных трейдеров. Ослабление доллара после выборов — это реакция на снижение фискального импульса и падение нефти, а не на смену курса ФРС. Если данные по занятости (NFP 6 ноября) окажутся сильными, доллар может восстановить часть потерь. Следите за разницей в доходностях США и Европы: она остаётся в пользу доллара, что ограничивает потенциал его устойчивого снижения.
Для инвесторов в золото. Политическая неопределённость и структурный спрос центральных банков поддерживают металл, но ястребиная ФРС ограничивает рост. Золото будет чувствительно к данным по инфляции и рынку труда. Пробой 4200.00 откроет путь выше, но без слабого NFP или смягчения риторики ФРС это маловероятно.
Для всех участников рынка. Не переоценивайте эффект выборов. ФРС независима, инфляция предложения никуда не делась, а дефицит остаётся высоким. Рынок торгует «меньше фискального разгона», но не «конец инфляции». Управление рисками и контроль позиций имеют особое значение.
*данный материал представляет собой анализ экономических механизмов и не является инвестиционной рекомендацией. Управление рисками и контроль позиций имеют особое значение.
**см. также наш обзор
Разделённое правительство и инфляция: почему «синяя волна» ограничивает фискальное стимулирование

