


 07.10.2026 09:09 AM
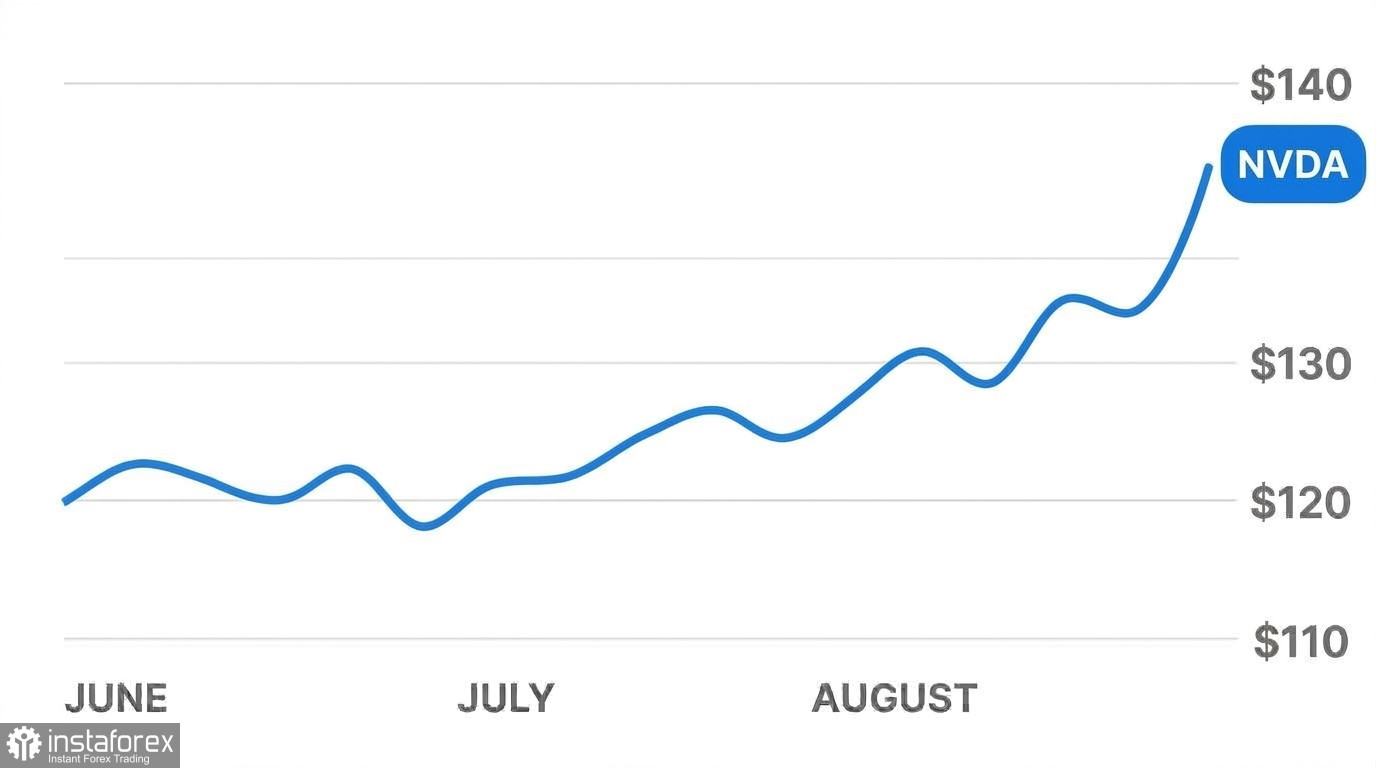
تحليل سهم Nvidia (NVDA) في ظل برنامج إعادة شراء أسهم بقيمة 150 مليار دولار والتحديات الاقتصادية الكلية
وافق مجلس الإدارة على توسيع قياسي لتفويض إعادة شراء الأسهم بقيمة 150 مليار دولار. بموجب هذه الآلية، تقوم الشركة بإعادة شراء أسهمها من السوق المفتوحة، ما يقلل عدد الأسهم القائمة ويرفع ربحية السهم (EPS). ويبلغ إجمالي تفويض إعادة الشراء المتبقي الآن 235 مليار دولار حتى السنة المالية 2028، في إشارة إلى ثقة الإدارة في قدرة الشركة على توليد تدفقات نقدية حرة على المدى الطويل.
أعادت Morgan Stanley التأكيد على Nvidia كأهم اختيار لديها في قطاع أشباه الموصلات، مع الإبقاء على السعر المستهدف عند 300 دولار للسهم. وأشارت الشركة المصرفية إلى تقييم جذاب، لافتة إلى أن السهم يتداول حاليًا عند حوالي 15 ضعفًا للأرباح المتوقعة في السنة المالية 2028. في المقابل، تضع تقديرات إجماع وول ستريت متوسط السعر المستهدف عند 321.89 دولار، مع رفع BNP Paribas لهدفه إلى 345 دولارًا، وCantor Fitzgerald إلى 350 دولارًا، وMelius Research إلى 420 دولارًا، في حين حددت Evercore الحد الأعلى للسعر المستهدف عند 465 دولارًا.
يواصل الطلب على القدرات الحاسوبية التوسع خارج نطاق مراكز بيانات الحوسبة السحابية الضخمة. فقد بدأت SpaceX بالسعي للحصول على تمويل قدره 40 مليار دولار عبر أداة الاستثمار Apollo المخصصة تحديدًا لمعدات Nvidia. وتخطط شركة xAI الناشئة التابعة لإيلون ماسك لتوسيع عنقود الحوسبة Colossus 2 ليضم 1.2 مليون معالج GB200 وGB300 بحلول نهاية العام، بينما وقّعت Anthropic اتفاقيات لتأجير بنية تحتية حاسوبية طويلة الأجل بقيمة 84.5 مليار دولار مدعومة بأنظمة Nvidia.
يؤكد مورّدو المكوّنات استمرار نمو الطلبات. فقد سجّلت شركة الإلكترونيات Foxconn إيرادات شهرية قياسية مدفوعة بتجميع خوادم الذكاء الاصطناعي. ووفقًا لـSemiconductor Industry Association (SIA)، ارتفعت مبيعات الرقائق العالمية بنسبة 144% على أساس سنوي في أغسطس. كما طلبت AM Intelligence عدد 20,000 شريحة Vera Rubin من الجيل التالي لنشرها في مراكز بيانات عبر ماليزيا والهند؛ إذ توفّر البنية المعمارية الجديدة تسريعًا يصل إلى 25 مرة في استدلال الشبكات العصبية مقارنة بجيل Blackwell السابق.
تواصل كبرى شركات إدارة الأصول المؤسسية توسيع مخصصاتها. فقد زادت Robinhood Asset Management حصتها في Nvidia بنسبة 71.6% من خلال شراء 108,138 سهمًا إضافيًا، ما رفع إجمالي الملكية المؤسسية إلى أكثر من 65% من الأسهم الحرة القائمة للتداول. بالتوازي، تعمل Nvidia على التوسع في البنية التحتية للاتصالات، بعد أن كشفت عن نموذج Nemotron 3 المكوّن من 30 مليار معامل لتحسين توجيه الشبكات لصالح شركات الاتصالات بما في ذلك SoftBank وAT&T.
تواصل خمسة قيود أساسية الضغط على تقييم السهم وعلى وتيرة التوسع:
• بيع مكثّف من قِبل التنفيذيين عند قمم التقييم خلال آخر 90 يومًا، باع مسؤولون تنفيذيون وأعضاء في مجلس الإدارة 1.76 مليون سهم بقيمة إجمالية بلغت 399.5 مليون دولار. باعت المديرة المالية Colette Kress أسهمًا بقيمة 7.6 مليون دولار، في حين أتمّ المدير Mark Stevens صفقة بيع كتلية بقيمة 144 مليون دولار. يشير جني الأرباح المنهجي عند مستويات قياسية إلى حذر لدى الإدارة ويزيد المعروض في السوق الثانوية.
• عوائد سندات الخزانة الأمريكية عند أعلى مستوياتها في 20 عامًا تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5.3% خلال الجلسات الأخيرة. ومع تقديم الدين السيادي الخالي من المخاطر عوائد تفوق 5%، تواجه رؤوس الأموال المؤسسية معايير عائد أعلى لتبرير مضاعفات التقييم المرتفعة في أسهم التكنولوجيا ذات القيمة السوقية الضخمة، في حين تؤدي تكاليف الاقتراض المرتفعة إلى تشديد السيولة عبر فئات الأصول عالية المخاطر.
• ارتفاع تكاليف الذاكرة وضغوط هوامش الربح الإجمالي أدت القيود على المعروض في High Bandwidth Memory (HBM) إلى رفع تكاليف شراء المكوّنات. ونتيجة لذلك، اضطرت Nvidia إلى زيادة متوسط أسعار البيع لحلول الخوادم الكاملة على مستوى الرف بنسبة 15%، ومن المتوقع أن يؤدي ذلك إلى ضغط هامش الربح الإجمالي من 73% إلى نحو 71–72% في الربع الرابع.
• اختناقات البنية التحتية لمراكز البيانات وتنامي الاعتماد على شرائح داخلية تواجه تطوير مواقع مراكز البيانات الحديثة نقصًا حادًا في الأراضي المتاحة وسعات شبكات الطاقة. وتدرس Amazon إطلاق عروض تجارية تصل قيمتها إلى 8 مليارات دولار معتمدة على شرائحها المخصّصة، ما يقلل اعتمادها على الموردين الخارجيين. وبالتوازي، شكّلت DeepSeek وHuawei تحالفًا لبناء منظومة برمجيات بديلة تهدف إلى تجاوز CUDA وإزاحة الشرائح الأمريكية من الأسواق الآسيوية.
• التقاضي ومخاطر التمويل الدائري عبر الموردين رفع مساهمو شركة تطوير الشرائح Groq دعوى قضائية تتعلق بصفقة ترخيص ملكية فكرية بقيمة 20 مليار دولار تتضمن Nvidia. كما زاد المحللون من تدقيقهم في ديناميكيات التمويل عبر الموردين، حيث يستثمر مصنّعو الشرائح في شركات ذكاء اصطناعي ناشئة في مراحلها الأولى، ثم تعود هذه الشركات لشراء معدات منهم. واشتدت الرقابة التنظيمية أيضًا عقب تحقيق في مزاعم تتعلق بتحويل غير مباشر لخوادم إلى الصين عبر هياكل تأجير خارجية بقيمة 300 مليون دولار.
تبقى رؤيتنا الأساسية تجاه Nvidia أكثر تحفظًا بشكل ملحوظ مقارنة بنطاق إجماع وول ستريت البالغ 320–465 دولارًا.
خلال أكتوبر ونوفمبر 2026، يُرجّح أن يتحرك السهم ضمن نطاق تداول بين 230–250 دولارًا. ويوفّر برنامج إعادة شراء الأسهم بقيمة 150 مليار دولار دعمًا قويًا في جانب الهبوط فوق مستوى 225 دولارًا، إلا أن مبيعات المطلعين الأخيرة التي تقارب 400 مليون دولار وعوائد سندات الخزانة فوق 5% ستحد من زخم الاختراق الصعودي في الأجل القريب. وستترقب الأسواق مزيدًا من الوضوح من نتائج TSMC الفصلية ومن أرقام الإنفاق الرأسمالي الفعلية لشركات الحوسبة السحابية الكبرى.
ويظل القيد الرئيسي على النمو في الأجل القريب تشغيليًا: فالتأخيرات في توزيع الطاقة والاختناقات في إمدادات حلول التبريد تُبطئ وتيرة تشغيل عناقيد الخوادم الجديدة. ولا يُتوقّع أن تسهم البنية المعمارية التالية Feynman إسهامًا ماليًا ملموسًا قبل السنة المالية 2028. وحتى ذلك الحين، سيظل مسار الإيرادات مقيدًا بسعة تصنيع Blackwell واستعداد العملاء لتحمّل تكاليف خدمة دين أعلى لتمويل توسعاتهم في القدرات الحاسوبية.
بحلول أواخر 2026 وحتى الربع الأول من 2027، يُتوقع أن يحقق سهم Nvidia تقدمًا تدريجيًا نحو مستوى 260–280 دولارًا، مع استقرار القيمة السوقية للشركة في نطاق 6.2–6.5 تريليون دولار مع بدء عمليات التسليم لكل من SpaceX وxAI. ومع ذلك، تبدو الأهداف السعرية العدوانية بالقرب من 350–400 دولار غير مرجحة خلال هذا الأفق الزمني. ويُعد حاملو السهم الحاليون في أفضل وضع من خلال الإبقاء على مراكزهم القائمة، في حين يُنصح رأس المال الجديد بالانتظار لحركات توطيد بالقرب من مستويات دعم رئيسية حول 230 دولارًا قبل بدء التعرض للسهم.

