


 07.10.2026 08:59 AM
عائد سندات الخزانة الأميركية لأجل 10 سنوات يستقر حول 5.3%، قرب مستوياته في عام 2002. وفي ظل هذا المشهد، حذّر مؤسس Bridgewater راي داليو من مخاطر حدوث أزمة ديون خلال ثلاث سنوات. ويرى أن سوق السندات الحكومية الأميركية باتت أكثر عرضة للخطر، بسبب تراجع الطلب من الصين واليابان، أكبر دائنين أجنبيين للولايات المتحدة. في مثل هذا السيناريو، سيتكبد حاملو السندات طويلة الأجل والحكومة نفسها خسائر مع ارتفاع تكلفة خدمة الدين. أما المستفيدون فسيكونون أولئك الذين يحوّلون استثماراتهم إلى الذهب وأصول أخرى غير مرتبطة بالثقة في الديون المقومة بالدولار.
منطق Dalio مباشر. فالصين مترددة في الاستمرار في توسيع حيازاتها من سندات الخزانة الأمريكية لأنها ترى في ذلك مخاطر اقتصادية وجيوسياسية. اليابان، كما يقول، بدأت بالفعل في تقليص حيازاتها وتسعى إلى إعادة رؤوس الأموال إلى الداخل. وهذا أمر مفهوم بالنسبة لليابان: بنك اليابان رفع أسعار الفائدة إلى 1.25%، في أعلى مستوى لها منذ عام 1995، واقترب عائد السندات الحكومية اليابانية لأجل 10 سنوات من 3%، وأصبح الاستثمار المحلي أكثر جاذبية نسبيًا. وعندما يتراجع أكبر مشترين اثنين، يتعيّن على أطراف أخرى امتصاص الإصدارات، فتزداد العوائد.
السوق بدأ بالفعل يستشعر المشكلة. الدين الحكومي الأمريكي وصل إلى 40 تريليون دولار، وخلال هذا العام سيتجاوز الإنفاق الإيرادات بنحو 2 تريليون دولار. محاولة وزارة الخزانة دعم السوق عبر شراء السندات في أغسطس وسبتمبر فشلت في ترك أثر دائم: عوائد السندات لأجل 30 سنة عادت إلى مستويات ما قبل البرنامج. في ذلك الوقت، قال Scott Bessent إن ارتفاع تكاليف الاقتراض يعكس اتجاهات عالمية، لكن هذا بدا للمستثمرين أشبه بتطمين منه إلى حل فعلي.
الجزء الثاني من تحذير Dalio يركّز على الذكاء الاصطناعي. أصبح من الصعب على شركات التكنولوجيا الكبرى تمويل استثماراتها الضخمة في مجال الذكاء الاصطناعي. فبعد أن كانت في السابق تجمع رأس المال من خلال إصدار الأسهم، باتت تعتمد بصورة متزايدة على الاقتراض. هذا يربط بين مخاطرتين: سوق سندات يضعف، وارتفاع مديونية الشركات لتمويل البنية التحتية.
Dalio لا يستبعد احتمال انفجار فقاعة الذكاء الاصطناعي. ويقترح أن من بين المحفزات المحتملة الحاجة إلى سداد الديون أو فرض ضريبة على الثروة. هذا ليس توقعًا قصير الأجل، بل سيناريو تجد فيه شركات اعتادت على المال الرخيص نفسها فجأة في عالم تبلغ فيه تكلفة الاقتراض 5.3% وهي في ارتفاع.
ومع ذلك، تتصرف الأسهم وكأن لا مشكلة. مؤشر S&P 500 يسجل مستويات قياسية، وكذلك Nasdaq 100. وعلى النقيض، لا يشهد الذهب موجة ارتفاع؛ إذ يتم تداوله قرب 4,120 دولارًا، أدنى من متوسطين متحركين رئيسيين، لأن العوائد المرتفعة وقوة الدولار تطغى على الطلب بدافع الملاذ الآمن.
ما الذي يعنيه ذلك بالنسبة للعملات؟ إذا ضعفت شهية سندات الخزانة الأمريكية، فسيتعرض الدولار لضربة مزدوجة: فالعوائد المرتفعة تدعمه حاليًا، لكن فقدان الثقة في الدين الأمريكي سيخلق في نهاية المطاف ضغطًا على العملة. حتى الآن لم يحدث ذلك، لذا يبقى الدولار أصلًا دفاعيًا قريبًا من أعلى مستوياته السنوية، ويستفيد من مشكلات أوروبا. إلا أن تعليق Dalio يشير إلى مصدر محتمل لانعكاس الاتجاه؛ ليس من بيانات اقتصادية ضعيفة، بل من دائنين يتراجعون عن تمويل العجز الأمريكي.
من وجهة نظري، ستُظهر الأسابيع المقبلة مدى جدية السوق في التعامل مع هذه المخاطرة. ضعف الطلب في المزادات مع صدور محضر اجتماع الاحتياطي الفيدرالي بنبرة متشددة يوم الأربعاء قد يدفع العوائد إلى الأعلى ويضغط على الأسهم، بينما سيتيح الطلب المستقر للأسواق تأجيل دق ناقوس الخطر. وإذا حافظ عائد السندات لأجل 10 سنوات بثبات على مستوى أعلى من 5.3%، فسيُرجَّح أن يشتد الضغط على تقييمات الأسهم، وتصبح تحذيرات Dalio أقل افتراضية بكثير.
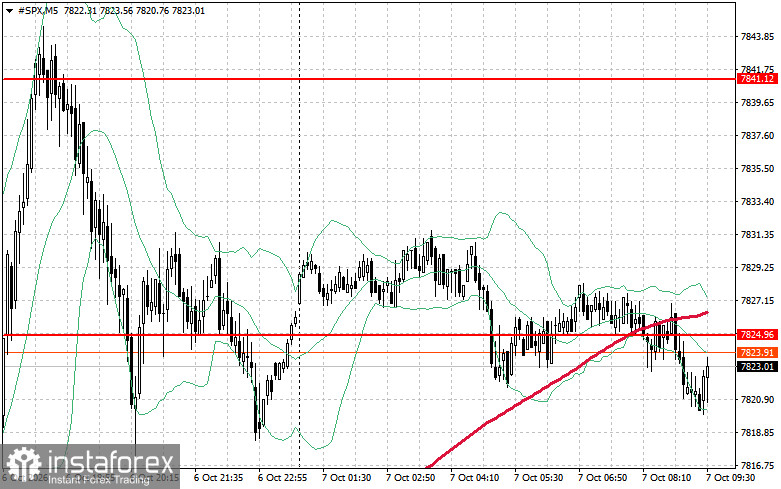
فيما يخص الجوانب الفنية لمؤشر S&P 500، فإن المهمة المباشرة للمشترين اليوم هي اختراق مستوى المقاومة عند 7,824 دولار. سيُعد ذلك إشارة على إمكانية استمرار الصعود ويفتح الطريق نحو محاولة الوصول إلى 7,841 دولار. كما يُعد السيطرة على مستوى 7,860 دولار أولوية أيضًا للمضاربين على الارتفاع لتعزيز موقفهم. إذا تحرك السعر هبوطًا في ظل تراجع الشهية للمخاطرة، فيجب أن يظهر المشترون بالقرب من مستوى 7,810 دولار. أما كسر هذا المستوى فمن المرجح أن يدفع الأداة إلى 7,793 دولار ويفتح الطريق نحو 7,774 دولار.

