
Voir aussi


 07.10.2026 08:59 AM
Le rendement des bons du Trésor américain à 10 ans se maintient autour de 5,3 %, proche de ses niveaux de 2002. Dans ce contexte, le fondateur de Bridgewater, Ray Dalio, a mis en garde contre le risque d’une crise de la dette dans un délai de trois ans. Il estime que le marché des obligations d’État américaines devient de plus en plus vulnérable, car la demande recule de la part de la Chine et du Japon, les deux plus grands créanciers étrangers des États-Unis. Dans ce scénario, les détenteurs d’obligations de long terme ainsi que le gouvernement lui-même seraient perdants, car le service de la dette deviendrait plus coûteux. Les gagnants seraient ceux qui se seraient tournés vers l’or et d’autres actifs qui ne dépendent pas de la confiance dans la dette libellée en dollars.
Le raisonnement de Dalio est simple. La Chine hésite à continuer d’augmenter ses avoirs en Treasuries américains, car elle y voit un risque économique et géopolitique. Le Japon, explique-t-il, est déjà en train de réduire ses positions et souhaite rapatrier des capitaux. Pour le Japon, cela se comprend : la Bank of Japan a relevé ses taux d’intérêt à 1,25 %, leur plus haut niveau depuis 1995, les rendements des JGB à 10 ans se sont rapprochés de 3 %, et l’investissement domestique est devenu relativement plus attractif. Lorsque les deux plus gros acheteurs se retirent, d’autres doivent absorber les nouvelles émissions, et les rendements montent.
Le marché perçoit déjà le problème. La dette publique américaine a atteint 40 000 milliards de dollars et, cette année, les dépenses vont dépasser les recettes d’environ 2 000 milliards de dollars. La tentative du Treasury de soutenir le marché en rachetant des obligations en août et en septembre n’a pas tenu : les rendements à 30 ans sont revenus à leurs niveaux d’avant le programme. À l’époque, Scott Bessent avait expliqué que la hausse du coût de l’endettement reflétait des tendances mondiales, mais, pour les investisseurs, cela sonnait davantage comme un propos rassurant que comme une véritable solution.
La deuxième partie de l’avertissement de Dalio porte sur l’intelligence artificielle. Il devient plus difficile pour les grandes entreprises technologiques de financer des investissements massifs dans l’IA. Là où elles levaient autrefois des capitaux en émettant des actions, elles empruntent de plus en plus. Cela relie deux risques : un marché obligataire fragilisé et un levier d’endettement accru des entreprises pour construire des infrastructures.
Dalio admet la possibilité d’un éclatement de la bulle de l’IA. Parmi les déclencheurs possibles, suggère-t-il, on trouve la nécessité de rembourser la dette ou l’instauration d’un impôt sur la fortune. Il ne s’agit pas d’une prévision à court terme, mais d’un scénario dans lequel des entreprises habituées à l’argent bon marché se retrouvent soudain à opérer dans un monde où le coût de l’emprunt est de 5,3 % et en hausse.
Pourtant, les actions se comportent comme s’il n’y avait aucun problème. Le S&P 500 enchaîne les records, tout comme le Nasdaq 100. L’or, en revanche, ne progresse pas : il se négocie autour de 4 120 $, en dessous de deux moyennes mobiles clés, car des rendements élevés et un dollar fort l’emportent sur la demande de valeur refuge.
Qu’est-ce que cela implique pour les devises ? Si la demande de Treasuries américains faiblit, le dollar subira un double choc : la hausse des rendements le soutient actuellement, mais une perte de confiance dans la dette américaine finirait par peser sur la devise. Pour l’instant, cela ne s’est pas produit, de sorte que le dollar reste un actif défensif proche de son plus haut annuel et bénéficie des difficultés de l’Europe. Le commentaire de Dalio indique toutefois d’où pourrait venir un retournement : non pas de statistiques économiques décevantes, mais de créanciers qui se retirent du financement du déficit américain.
À mon sens, les semaines à venir montreront à quel point le marché prend ce risque au sérieux. Une demande faible lors des adjudications et la publication, mercredi, de minutes de la Fed au ton restrictif pourraient pousser les rendements à la hausse et pénaliser les actions, tandis qu’une demande soutenue permettrait aux marchés de repousser l’alarme. Si le rendement à 10 ans se maintient nettement au-dessus de 5,3 %, la pression sur les valorisations actions risque de s’intensifier, et les avertissements de Dalio paraîtront de moins en moins théoriques.
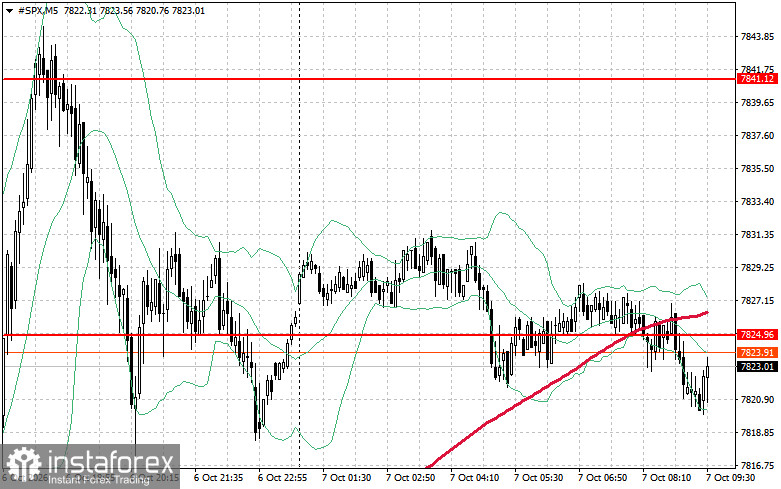
Sur le plan technique pour le S&P 500, la tâche immédiate des acheteurs aujourd’hui est de franchir le niveau de résistance à 7 824 $. Cela enverrait un signal haussier et ouvrirait la voie à une progression vers 7 841 $. La maîtrise du niveau de 7 860 $ est également une priorité pour les haussiers afin de renforcer leur position. En cas de repli des cours dans un contexte de baisse de l’appétit pour le risque, les acheteurs devront se manifester autour de 7 810 $. Une cassure en dessous de ce seuil pourrait probablement entraîner l’instrument vers 7 793 $ et ouvrir la voie à 7 774 $.

