
Voir aussi


 22.09.2026 11:13 AM
Après la réunion de la BCE du 10 septembre, le marché jugeait très probable que la BCE relève ses taux à trois reprises supplémentaires d’ici la fin de l’année. Cependant, après la réunion de la Fed, le marché a révisé sa position.
Après que la Fed a relevé la fourchette cible du taux des fonds fédéraux de 25 pb le 17 septembre, le discours autour du différentiel de taux d’intérêt a changé. Auparavant, le marché évoluait sur le thème « la Fed baisse ses taux, tandis que la BCE les relève », anticipant un resserrement du différentiel en faveur de l’euro. Désormais, les deux banques centrales relèvent leurs taux, mais la Fed s’est révélée plus agressive que ce qu’attendait le marché, et le différentiel pourrait se déplacer davantage en faveur du dollar. La BCE devrait encore relever ses taux une fois, en octobre ou en décembre, mais le dot plot de la Fed signale déjà une nouvelle hausse de taux d’ici la fin de l’année. L’écart de politique monétaire entre les deux banques centrales est resté globalement proche de son niveau d’avant la décision de la Fed, et l’euro a perdu l’un de ses principaux facteurs de soutien.
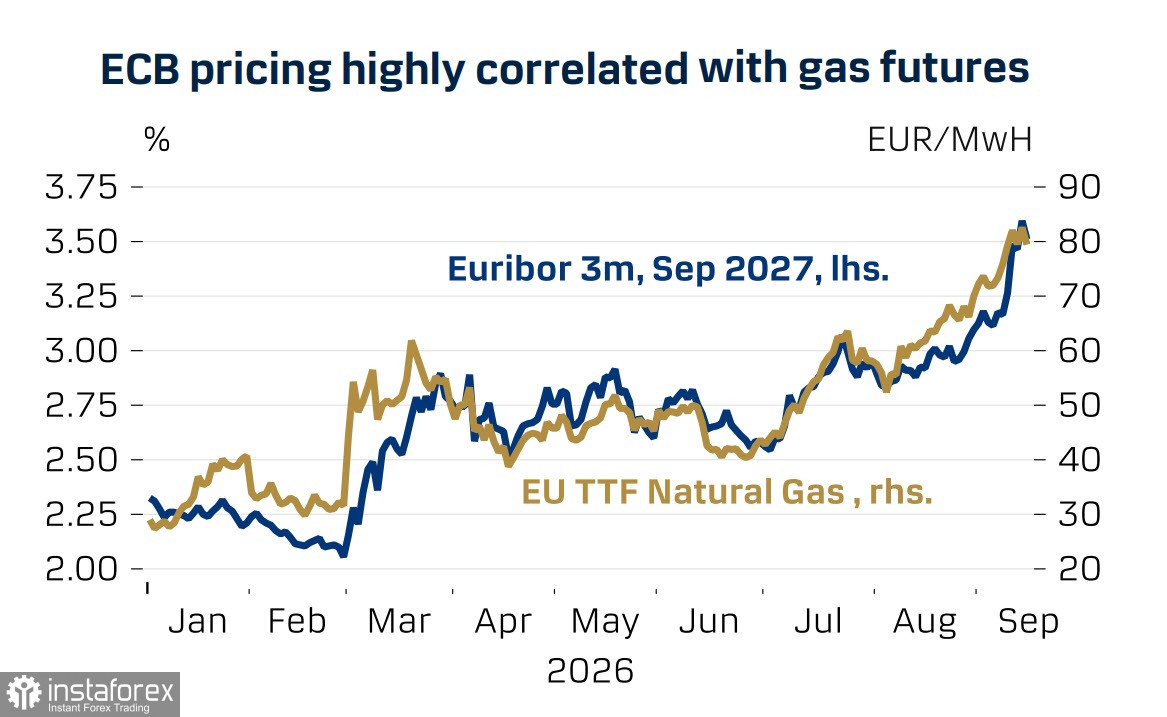
Nous devons également souligner les dommages structurels subis par l’Europe à la suite du choc énergétique. L’impact du conflit au Moyen-Orient sur l’Europe est bien plus fort que sur les États-Unis. L’Europe est importatrice nette d’énergie, tandis que les États-Unis sont exportateurs nets, et la hausse des prix de l’énergie favorise même l’investissement dans le gaz de schiste américain. Cette asymétrie structurelle implique que plus la crise énergétique dure, plus l’écart de croissance économique entre les États-Unis et l’Europe se creuse.
À l’heure actuelle, la résilience de l’économie de la zone euro dépasse les attentes, ce qui constitue un facteur favorable à l’euro. La BCE a légèrement relevé ses prévisions de croissance pour 2026 et 2027, tandis que le secteur industriel bénéficie de l’augmentation des dépenses publiques de défense et des investissements des entreprises dans l’IA. Les exportations progressent également. L’évaluation de la BCE montre aussi que les anticipations d’inflation à long terme des prévisionnistes professionnels restent à 2 %, tandis que les hausses de prix par les entreprises et les consommateurs restent limitées, ce qui signifie que les anticipations à long terme sont « globalement bien ancrées ». Cela renforce la crédibilité de la BCE.
La position nette vendeuse sur l’euro a reculé à 3,9 milliards, mais le prix estimé continue toutefois de baisser.
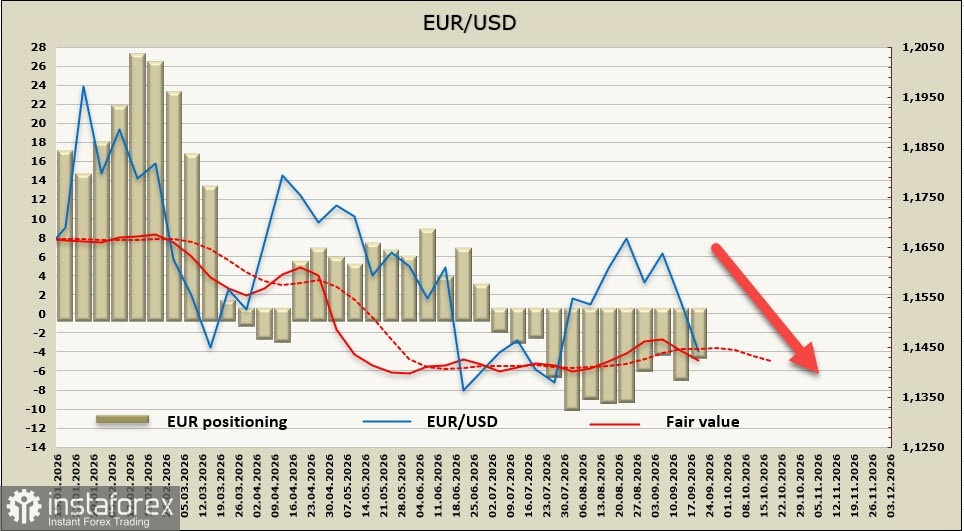
Une semaine plus tôt, nous anticipions que l’EUR/USD resterait au-dessus du seuil de support 1,1510/20 jusqu’à la réunion de la Fed, et en effet, la cassure s’est produite après que la Fed a adopté un ton plus restrictif qu’auparavant. Le différentiel de taux d’intérêt ne joue plus en faveur de l’euro, la probabilité d’une reprise de la hausse a diminué et le potentiel de progression est désormais limité par la zone des 1,1510/20. Un repli vers 1,1410/20 semble plus probable.

