Voir aussi


 30.10.2026 12:10 PM
Hier, l’euro a fortement réagi à la décision de la Banque centrale européenne. Le taux de dépôt est resté à 2,5 %, et le taux directeur principal à 2,65 %. Tout cela était attendu, mais les déclarations de Christine Lagarde ont constitué une certaine surprise.
Lagarde, qui démissionnera en février de l’année prochaine, a déclaré que l’inflation actuelle au-dessus de 3 % ne l’inquiète pas outre mesure dans l’ensemble, même si elle reste éloignée de l’objectif de 2 %. Elle a indiqué qu’elle ne constatait pas d’effets de second tour et a attribué la hausse des prix à l’énergie et à la guerre au Moyen-Orient. Selon elle, une fois ces facteurs dissipés, les prix reviendront sur la trajectoire souhaitée, de sorte qu’il n’y a pas de raison particulière de tirer la sonnette d’alarme.
Lagarde n’a pas parlé directement d’une possible hausse des taux en décembre, mais ses propos ont clairement montré que la banque centrale ne tolérera pas une inflation durablement élevée. D’un côté, elle a rassuré les marchés ; de l’autre, la BCE a maintenu une ligne dure. Cela a en partie soutenu l’euro, mais l’attention s’est ensuite déplacée vers les statistiques américaines.
Le PIB des États-Unis a été publié. La veille, après la décision de la Fed de maintenir ses taux, le président de la Fed Kevin Warsh avait déclaré qu’il s’attendait à une croissance supérieure à 3 % au troisième trimestre. Le marché avait rapidement intégré cette prévision, et le chiffre effectif s’est établi à 3,4 % contre 3,2 % anticipés et 2,2 % au deuxième trimestre. Il n’y a pas eu de réaction de marché particulière, car l’attention principale portait sur l’indice des dépenses de consommation personnelle. Le chiffre annuel devait passer de 3,4 % à 3,6 % et la variation mensuelle de septembre de 0,3 % à 0,5 % — et c’est exactement ce qui s’est produit. Les données ont entièrement correspondu aux attentes et ont rassuré ceux qui craignaient que la Fed ait commis une erreur en ne relevant pas ses taux mercredi et doive être plus agressive. Il n’y a pas eu de nette accélération des tensions sur les prix, même si le pétrole reste à ses plus hauts de l’année et ne montre aucun signe de repli, la situation au Moyen-Orient demeurant sans issue.
Tournons-nous maintenant vers le calendrier économique, qui est bien fourni aujourd’hui, en particulier en Europe. La France publiera son PIB, avec une prévision de +0,1 % — un chiffre plutôt décevant — ainsi que l’IPC, attendu en hausse de +0,2 % sur un mois après un recul le mois précédent. En Allemagne, le PIB est anticipé à +0,1 % après +0,3 %, ce qui est également faible. Le PIB de la zone euro au troisième trimestre est prévu en hausse de +0,2 % après +0,6 % au deuxième trimestre et +1,1 % sur un an. C’est très peu pour l’économie européenne, et des chiffres plus faibles pourraient peser sur l’euro, même si, après les données américaines, il se tenait relativement bien. L’inflation allemande est également attendue, et la progression devrait être moins marquée que le mois précédent — ce qui pourrait également dissuader les traders d’acheter l’euro.
Pour les États-Unis, seul l’indice PMI de Chicago est au programme aujourd’hui — le consensus est à 55,8, un niveau assez élevé mais en baisse par rapport à 58,8 le mois dernier, de sorte qu’un repli pourrait peser sur le dollar. Nous entendrons également Philip Lane, membre de la BCE, qui pourrait dire quelques mots sur le départ de Lagarde et ses possibles successeurs. Mais même ce départ, pourtant attendu de longue date, n’a pas surpris les marchés hier ; l’euro s’est principalement échangé en fonction des chiffres, et l’attention restera concentrée sur les données aujourd’hui.
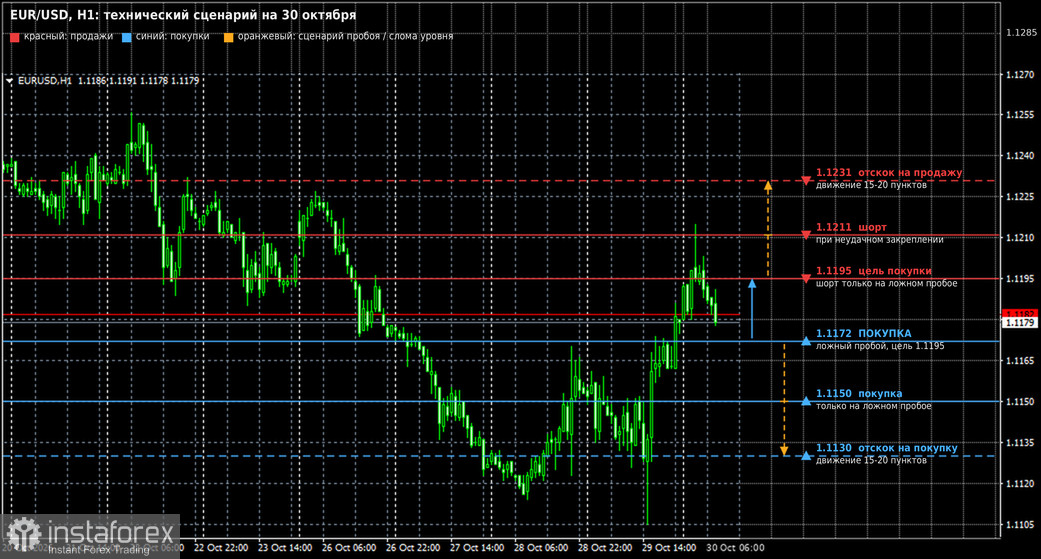
Si le cours casse et se maintient en dessous, la cotation évoluera sous ce niveau, et de solides statistiques américaines combinées à une BCE prudente pousseraient la paire vers 1,1115. Une cassure de cette zone entraînerait l’euro vers ~1,1082, où je chercherai des achats sur un rebond de 20 à 25 pips. Les positions longues sont envisagées depuis 1,1115 ou 1,1136 en cas de fausse cassure.
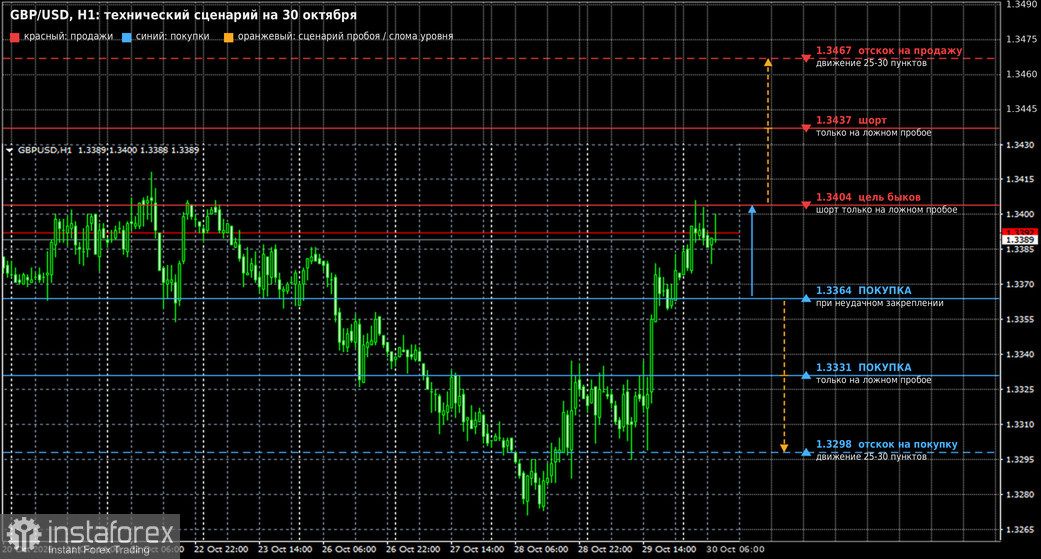
GBP/USD : le repli hebdomadaire a été entièrement retracé et l’objectif immédiat des acheteurs se situe à 1,3404. Une cassure avec clôture au-dessus de cette zone ouvrirait la voie vers 1,3437, avec un objectif plus lointain à 1,3467, où je prévois de vendre sur rebond pour 25 à 30 pips. Les ventes depuis le plus haut de la semaine dernière à 1,3404 ne se justifient qu’en cas de cassure avortée (comme en séance asiatique) ou d’échec de cassure de 1,3437. Le marché haussier conserve encore de bonnes chances de poursuivre. Si les vendeurs accentuent la pression, des achats sur repli autour de 1,3364 en cas de non-tenue de ce niveau, ou sur fausse cassure de 1,3331, sont envisageables. Si la situation se dégrade davantage, j’achèterais sur rebond à partir de 1,3298 pour 25 à 30 pips.
Je pense que le principal test pour l’euro lors du dernier jour d’octobre sera le PIB de la zone euro. J’estime tout à fait possible que de mauvais chiffres pour la France et l’Allemagne l’emportent sur les propos offensifs de Lagarde, surtout si l’inflation allemande déçoit. Les perspectives de la livre sont plus calmes ; en l’absence de mauvaises surprises dans les données britanniques, le biais haussier pourrait se maintenir.

