
Смотрите также


 05.10.2026 16:24
Данные PMI за сентябрь подтвердили, что экономика еврозоны справилась с первым ударом энергетического шока лучше, чем опасались. Композитный индекс вырос до 52.1 пункта, показатели промышленности уверенные.
Общая инфляция выросла в еврозоне в сентябре с 3.3% до 3.8% г/г, заметно выше прогнозов, главным драйвером выступили цены на энергоносители, рост в этом секторе достиг 18.8%. Рост базовой инфляции всего на 0.1%, до 2.5%, здесь совпадение с ожиданиями. Пока данных о том, что высокие цены на энергию начали широко распространяться на другие категории, нет.
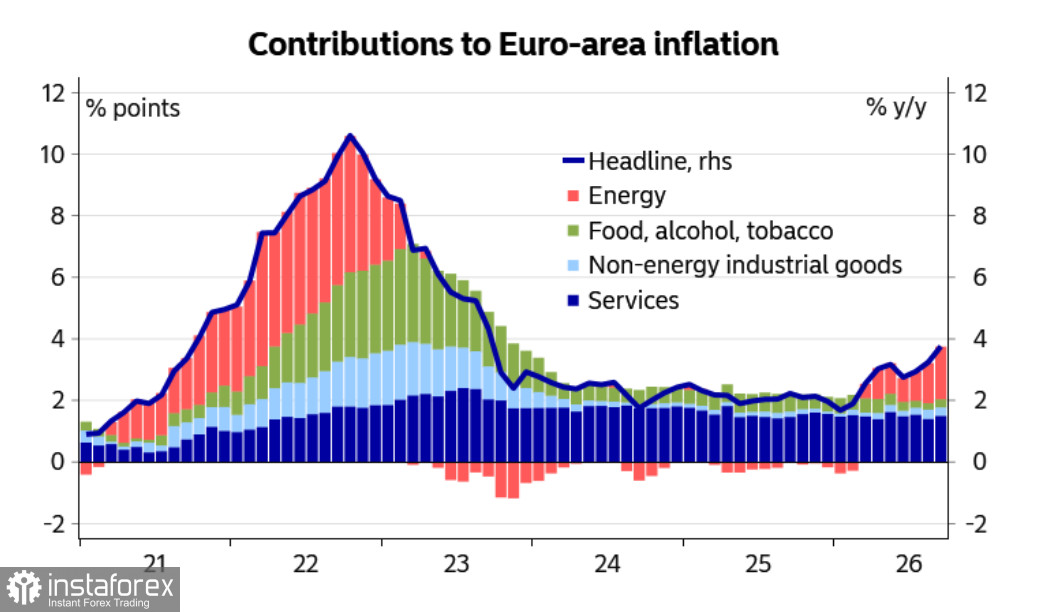
Комментарии представителей ЕЦБ на прошлой неделе были многочисленными, но не добавили ясности, общий тон с оговорками остаётся ястребиным. Лагард затронула тему фискальной дисциплины, Изабель Шнабель озвучила позицию, который некоторые аналитики интерпретируют как указание на отсутствие повышения ставки в октябре. ЕЦБ, по всей видимости, предпочитает сохранять спокойствие в условиях неопределённости и продолжать ужесточение ежеквартальным темпом.
Про рынок видит повышения ставки в декабре и марте, октябрьское заседание, вероятно, будет пропущено. Кроме того, трекер заработных плат ЕЦБ был слегка пересмотрен вниз на предстоящие кварталы, что повышает вероятность того, что вторичные эффекты от высокой энергетической инфляции на формирование заработных плат окажутся меньше, чем в 2022–2023 годах. Рынок закладывает три дополнительных повышения ставки ЕЦБ к сентябрю 2027 года.
Одновременно ФРС, как ожидается, продолжит ужесточение. Базовая инфляция PCE в США составляет 3.0% — всё ещё слишком высоко, а безработица на уровне 4.1% близка к полной занятости. FOMC сохраняет единство, и отсутствие явного конфликта между целями по инфляции и занятости даёт ему пространство для дальнейшего ужесточения. Дифференциал ставок, таким образом, продолжает работать в пользу доллара. Если рынок сократит свои ожидания по ЕЦБ, в то время как ФРС выполнит обещанное, дифференциал сместится ещё больше в пользу USD.
Энергетический шок остаётся главным структурным фактором против евро, и его асимметричность очевидна. США — нетто-экспортёр энергии, еврозона — нетто-импортёр. Европа покупает СПГ по глобальным ценам, тогда как газ в США торгуется за малую долю европейского бенчмарка. Это подрывает конкурентоспособность Европы в химической промышленности, металлургии и производстве удобрений, а также транслируется в стоимость электроэнергии, продовольствия и грузоперевозок.
Цены на газ остаются повышенными, а европейские хранилища ниже сезонной нормы, и чем дольше энергетические цены остаются высокими, тем сложнее будет поддерживать устойчивость экономики.
Чистая короткая позиция по евро, как следует из отчета CFTC, выросла за неделю до -9.1 млрд, спекулятивное позиционирование уверенно медвежье, причин для разворота расчетной цены вверх нет.
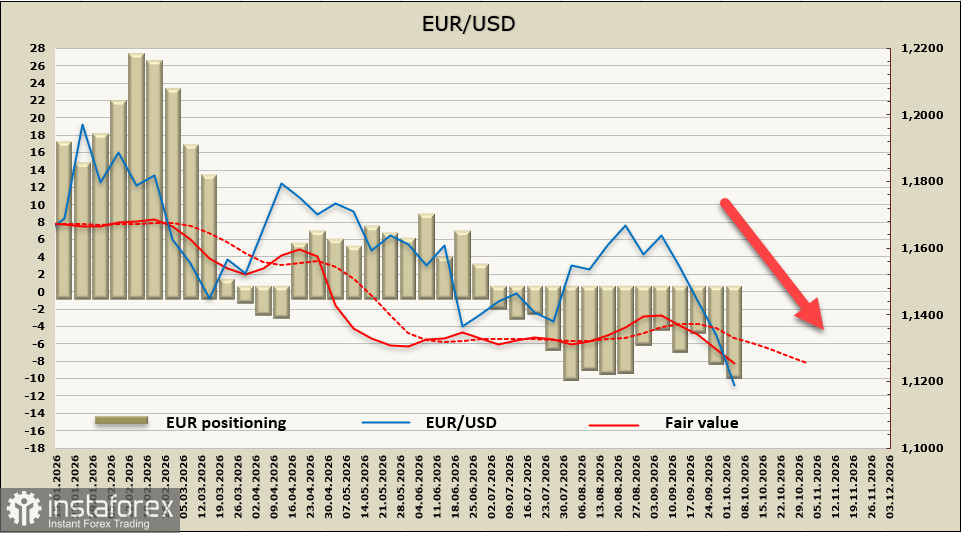
Неделей ранее мы видели потенциал снижения EUR/USD до поддержки 1.1325, пара пробила эту поддержку и остановилась только на полуторагодичном минимуме 1.1162. Полагаем, что это еще не предел, несмотря на очевидную перепроданность, у евро перед растущей угрозой масштабного энергетического кризиса и расширения спреда доходностей нет возможности начать укрепление. Две ближайшие поддержки 1.1128 и 1.1066, уход ниже будет означать усиление медвежьего тренда.


