
Shuningdek qarang


 24.09.2026 08:50
По итогам вчерашнего дня доллар вновь захватил инициативу по обеим парам, а европейская валюта активно теряла позиции, причём происходило это на фоне неожиданно сильных цифр по деловой активности в еврозоне. Композитный PMI региона за сентябрь (предварительная оценка) вырос до 53,1 пункта с 52,0 в августе, обновив максимум за 41 месяц, услуги поднялись до 53,0, а производство — до 53,4. Германия показала лучший темп почти за год, промышленная активность там наконец начала восстанавливаться, а Франция впервые за десять месяцев вышла в область роста. Но даже такой набор сильных цифр евро не помог: рынок смотрел не на еврозону, а на доллар и перспективу дальнейшего повышения ставки ФРС.
Добавил давления на евро и представитель ЕЦБ Йоахим Нагель из Бундесбанка, заявивший, что процесс ужесточения денежно-кредитной политики в еврозоне ещё не завершён и что инфляция останется высокой и продолжит расти из-за цен на энергоносители. Рынок эти сигналы, впрочем, практически проигнорировал, полностью сосредоточившись на американской стороне уравнения.
Заметно хуже сложился день у фунта, который потерял более 100 пунктов. Композитный PMI Великобритании (предварительно за сентябрь) просел до 51,7 против 52,5 в августе, обновив трёхмесячный минимум, при этом услуги, на которые приходится порядка 70 процентов экономики, снизились до тех же 51,7. Производственный индекс откатился до 51,4, обновив полугодовой минимум, и именно эта просадка в промышленности потянула фунт вниз сильнее прочих компонентов.
Во второй половине дня вышли данные по США, и они оказались откровенно сильными. Композитный индекс подскочил до 58,4 против 56,0 в августе, обновив максимум за 62 месяца и показав самый быстрый темп роста за пять лет; услуги выросли до 58,7 с 56,5, производство — до 56,7 с 53,0. Занятость в частном секторе также прибавила максимальными темпами с июня 2022 года. Выгодоприобретателем такой картины оказывается ФРС: экономика справляется с высокими ценами на энергоносители и повышенной инфляцией без признаков серьёзного замедления, а значит регулятор может продолжать повышать ставку, не оглядываясь на требования Дональда Трампа снижать её. Судя по всему, если повышения не будет в октябре, до конца года стоит ждать как минимум ещё одного шага, а возможно, и двух.
Разрыв между тремя крупнейшими экономиками сейчас, пожалуй, самый широкий за долгое время: США уверенно ускоряются, еврозона растёт медленно, несмотря на позитивные PMI, а Британия и вовсе тормозит. Именно эта дивергенция, а не единичные сюрпризы в статистике, и обеспечивает доллару такую устойчивую поддержку против обеих европейских валют.
Сегодняшний календарь открывает индекс делового климата IFO по Германии за сентябрь: ожидается рост до 89 пунктов после августовского скачка к 88,8. Индикатор текущей ситуации, по прогнозу, тоже поднимется к отметке около 89, примерно повторяя августовский уровень, а индекс экономических ожиданий, самый весомый из трёх компонентов, должен продолжить рост, который идёт непрерывно с апреля, что говорит о постепенном возвращении уверенности немецкому бизнесу. Публикуется также экономический бюллетень ЕЦБ, хотя от него самостоятельного движения по паре не жду.
Во второй половине дня в фокусе окажутся недельные данные по первичным обращениям за пособием по безработице в США, где ожидается рост, и сальдо платёжного баланса. Но главным сюжетом дня, полагаю, станут выступления сразу трёх представителей ФРС — Томаса Баркина, Бет Хаммак и Джона Уильямса. На этой неделе подавляющее большинство прозвучавших комментариев регуляторов указывало на необходимость дальнейшего повышения ставки, хотя стоит отметить, что Уильямс ранее в цикле придерживался более осторожной, выжидательной позиции, и если сегодня его тон окажется мягче общего хора, это может дать евро и фунту небольшую передышку; если же и он присоединится к ястребам, доллар получит ещё один повод для роста.
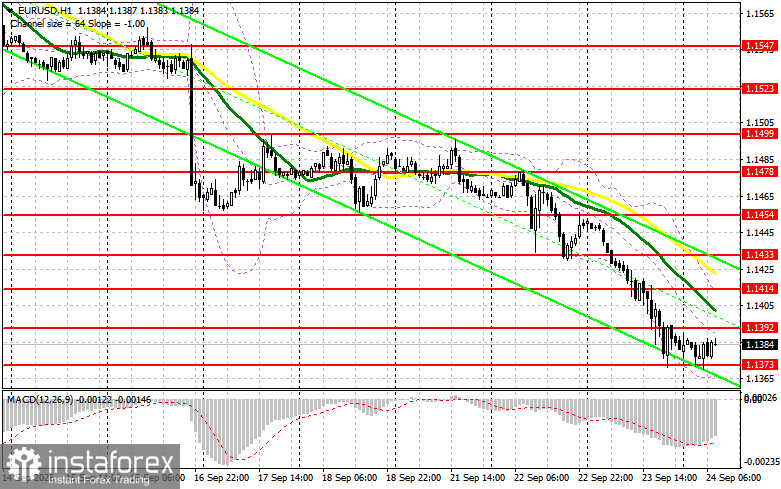
По EUR/USD на часовом графике на фоне бычьего рынка для покупок смотрю уровень 1.1373, который несколько раз отработал вчера и сегодня, поэтому сценарий ложного пробоя здесь остаётся актуальным поводом для длинных позиций с целью восстановления к 1.1392. Прорыв и обратный тест диапазона с закреплением выше дадут шанс на коррекцию к 1.1414, где проходит скользящая средняя, ограничивающая восходящий потенциал евро, а самой дальней целью выступит 1.1433, где рассмотрю продажи на отскок с движением 15-20 пунктов. Если покупателей на 1.1373 не окажется, прорыв и закрепление ниже усилят давление на евро, особенно на фоне слабых данных по Германии, и приведут пару к следующей поддержке 1.1355, где также рассматриваю длинные позиции только при неудачном закреплении; самой дальней целью на отскок останется 1.1335 с движением 15-20 пунктов.
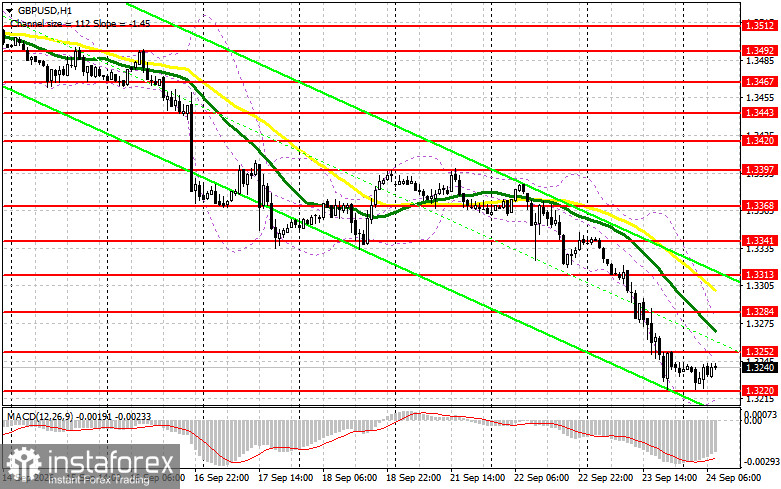
По GBP/USD похожая логика разворачивается на фоне медвежьего рынка, поэтому к покупкам стоит подходить заметно осторожнее. Продажи рассматриваю в диапазоне 1.3252 на ложном пробое, тем более что важной статистики по Великобритании сегодня не выходит, с целью снижения к 1.3220; прорыв и закрепление ниже усилят давление на фунт и откроют дорогу к 1.3189 и 1.3150, где посмотрю покупки на отскок с коррекцией 25-30 пунктов, а длинные позиции от этих уровней рассматриваю только после ложного пробоя. Если продавцы на 1.3252 себя не проявят, не исключаю более крупной коррекции в диапазон 1.3284, где как раз проходит скользящая средняя: ложный пробой здесь тоже даёт неплохую точку входа в короткие позиции с целью 1.3313 на отскок с движением 25-30 пунктов.
Складывается ощущение, что сегодняшний день пройдёт под знаком той же дивергенции, что и вчерашний: сильные данные по США и хор ястребиных заявлений ФРС продолжат работать против евро и особенно против фунта, которому попросту не за что зацепиться на фоне слабеющей внутренней статистики. Не исключаю, что улучшение немецкого IFO способно временно притормозить снижение евро, но склоняюсь к тому, что решающим фактором дня всё же останется тон сегодняшних выступлений представителей ФРС, а не европейский календарь.

