
Shuningdek qarang


 09.11.2026 17:11
Заседание Банка Англии 5 ноября завершилось именно так, как и ожидалось — повышением ставки на 25п, до 4,00%, однако реакция рынка оказалась куда сдержаннее, чем можно было предполагать. Фунт не получил устойчивого импульса, а доходности британских облигаций выросли лишь незначительно. Причина очевидна, повышение было полностью заложено в цену, а сопроводительная риторика Банка Англии, при всей её внешней жёсткости, оставила рынку пространство для сомнений в том, что это начало цикла, а не разовое «страховочное» движение.
Голосование вновь не было единогласным, единственным диссидентом выступила Кэтрин Манн, требовавшая повышения сразу на 50 пунктов. Ни один член Комитета не голосовал за сохранение ставки, это само по себе показательно, поскольку даже те, кто ранее указывал на слабость экономики и отсутствие убедительных доказательств вторичных эффектов, сочли дальнейшее промедление более рискованным, чем повышение.
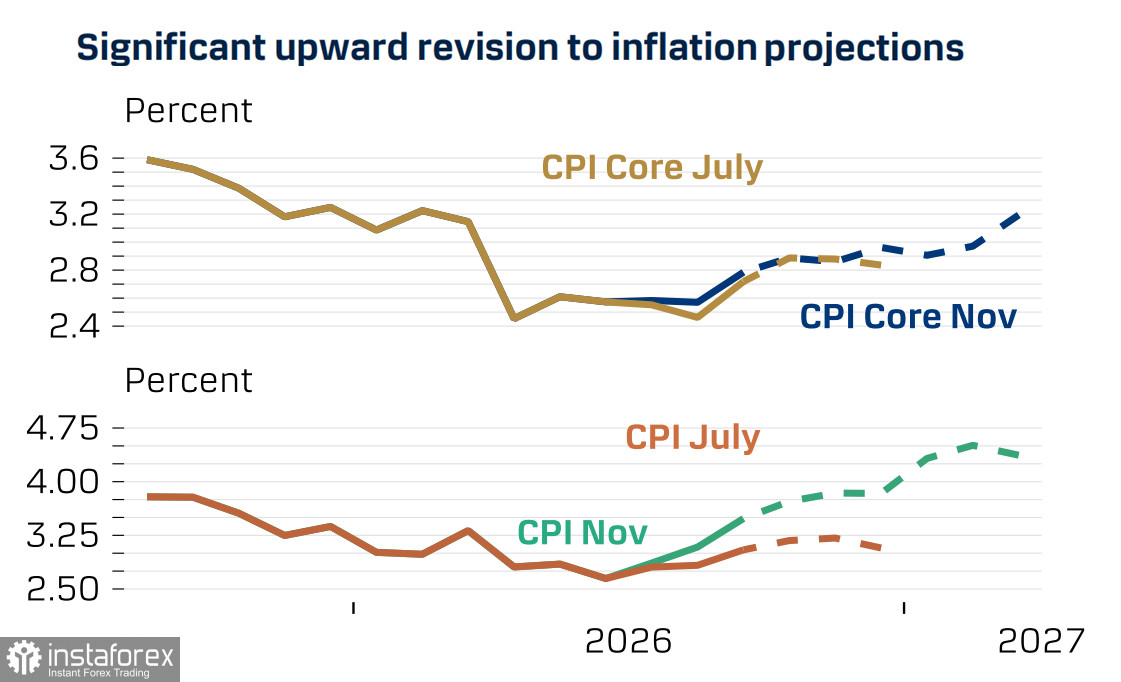
Центральный прогноз Банка Англии предполагает пик инфляции в 4,9% во втором квартале 2027 года и возвращение к целевому уровню 2% лишь к 2029 году. Это принципиально важная цифра, она означает, что даже при текущей траектории ставки инфляция останется выше цели на протяжении более двух лет. Бейли в пресс-конференции прокомментировал этот момент довольно ясно, по его мнению, повышение «не следует рассматривать как первое в неизбежно длинной серии», но «пока конфликт на Ближнем Востоке не урегулирован, оно не выглядит и последним».
Ключевой аргумент в пользу повышения — не инфляция сама по себе, а сочетание инфляционного давления с неожиданной устойчивостью экономики. Последние данные показали, что рост во втором квартале составил 0,5%, а Банк ожидает около 0,7% в третьем. Рынок труда, хотя и демонстрирует признаки охлаждения, не рушится, занятость растёт медленно, но не сокращается, а рост заработных плат замедлился, но остаётся положительным.
Сразу после решения рынок заложил вероятность ещё одного повышения в декабре на уровне около 35%, а к концу 2027 года — три повышения. Это несколько агрессивнее предыдущих оценок, и здесь есть фактор риска для фунта. Если Банк Англии даст понять в декабре или феврале, что достиг терминальной ставки, рынок будет вынужден вывести из цены заложенные повышения, и фунт потеряет поддержку, которую он получал от ожиданий. Если же инфляция продолжит ускоряться, а Бейли сохранит ястребиный тон, фунт получит новый импульс, но уже за счёт дальнейшего ужесточения, а не устойчивости экономики.
Чистая короткая позиция по GBP сократилась за отчетную неделю на 1.6 млрд, до -5,08 млрд, расчетная цена выше долгосрочной средней и нацелена на дальнейший рост.
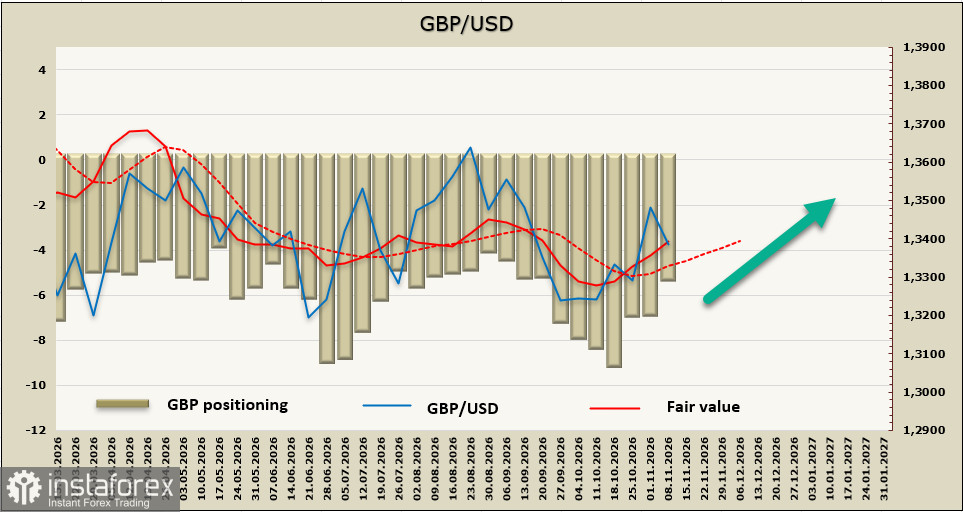
Рынок посчитал итоги заседания BoE недостаточно ястребиными, и фунт не смог добавить к достигнутому накануне уровню ни единого пункта. Полагаем, что вероятность продолжения роста в краткосрочной перспективе остается высокой, фунт предпримет попытку уйти выше 1.3500, но дальнейшая траектория будет во многом зависеть от геополитических факторов (итоги выборов в Конгресс США и переговоры в Абу-Даби), которые окажут влияние на рынок энергоносителей.

