


 09.11.2026 07:28 AM
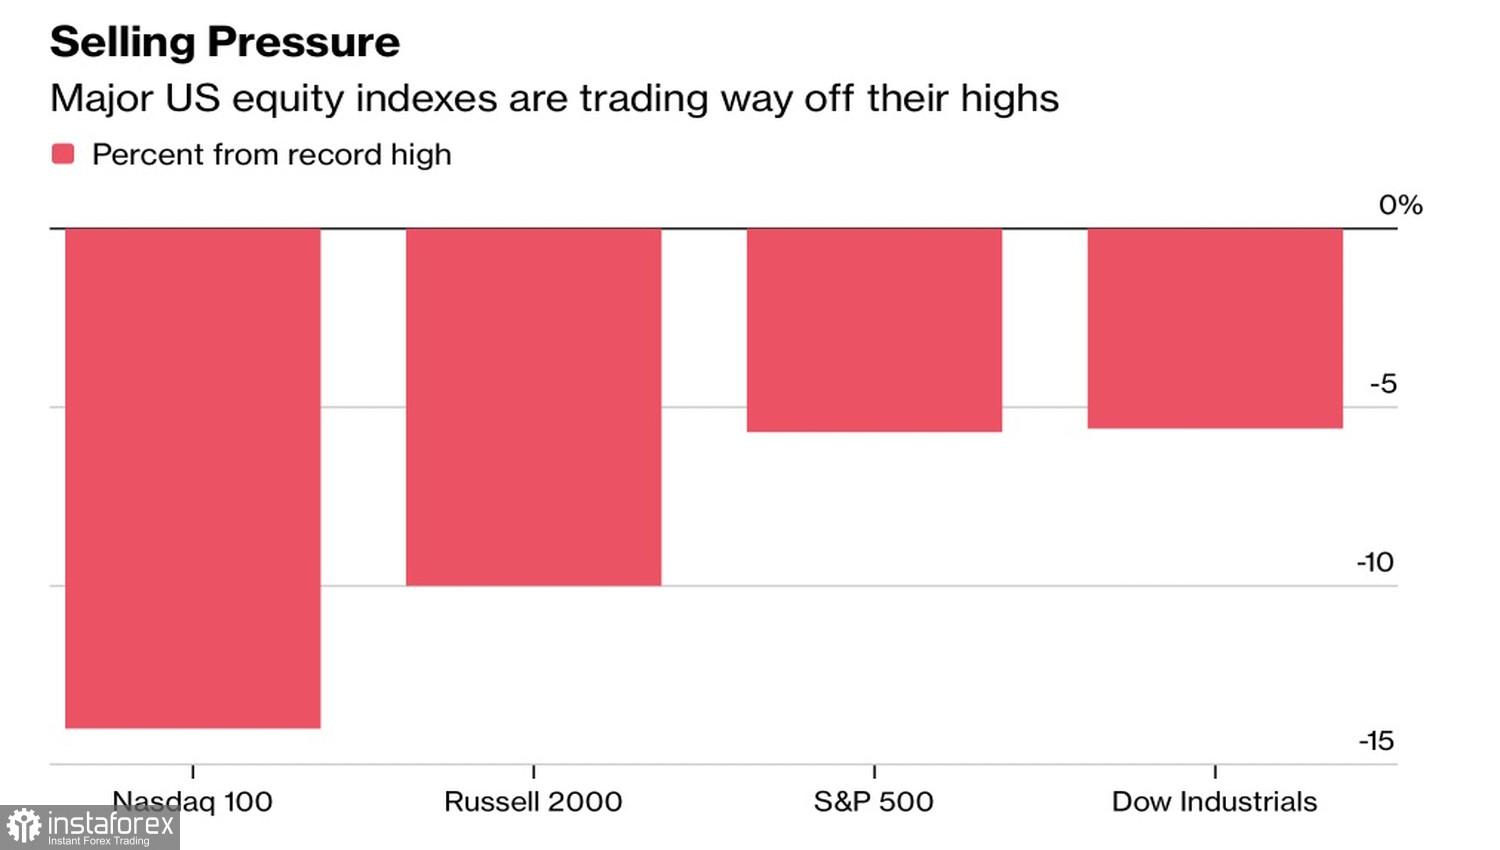
乍看之下,AI 泡沫似乎已經破裂。S&P 500 在一週內蒸發的市值,創下自 2025 年 4 月關稅衝擊以來的最大單週跌幅,而 Nasdaq 100 則在三個月低點附近徘徊。實際情況卻沒那麼戲劇化——與其說是承重牆被拆掉,不如說更像是有人換了個檔位。
美股回調情況
主要的拋售來自波動率控制基金。Barclays 估計,這些基金在單日內將股票部位減少了約 30 個百分點,這是自 2020 年 2 月(COVID 危機開端)以來最大的一次削減。
強勁的美國就業數據本應緩解市場對 AI 正在摧毀工作機會的憂慮,並舒緩投資人對該技術前景的焦慮,但事與願違。現在的問題在於,11 月 5 日的暴跌究竟是一場一次性的洗牌,還是牽動了已經醞釀數月的 AI 交易開始進入更長期的退潮期。
先前力勸「逢低買進」的多頭堅稱,即使面對創紀錄的市值蒸發,他們仍是對的。Morgan Stanley 建議客戶在未來兩到三週增加風險資產部位,並維持標普 500 指數年底目標在 8,000 點(較 11 月 6 日收盤價約上漲 8.4%)。
Yardeni Research 則認為,AI 泡沫並未破裂,而只是釋放了過多的空氣。他們不認為會出現經濟災難——這只是一次修正——並維持 7,900 點的目標價。華爾街給出的目標中位數約為 7,973 點。
S&P 500 及產業板塊動態
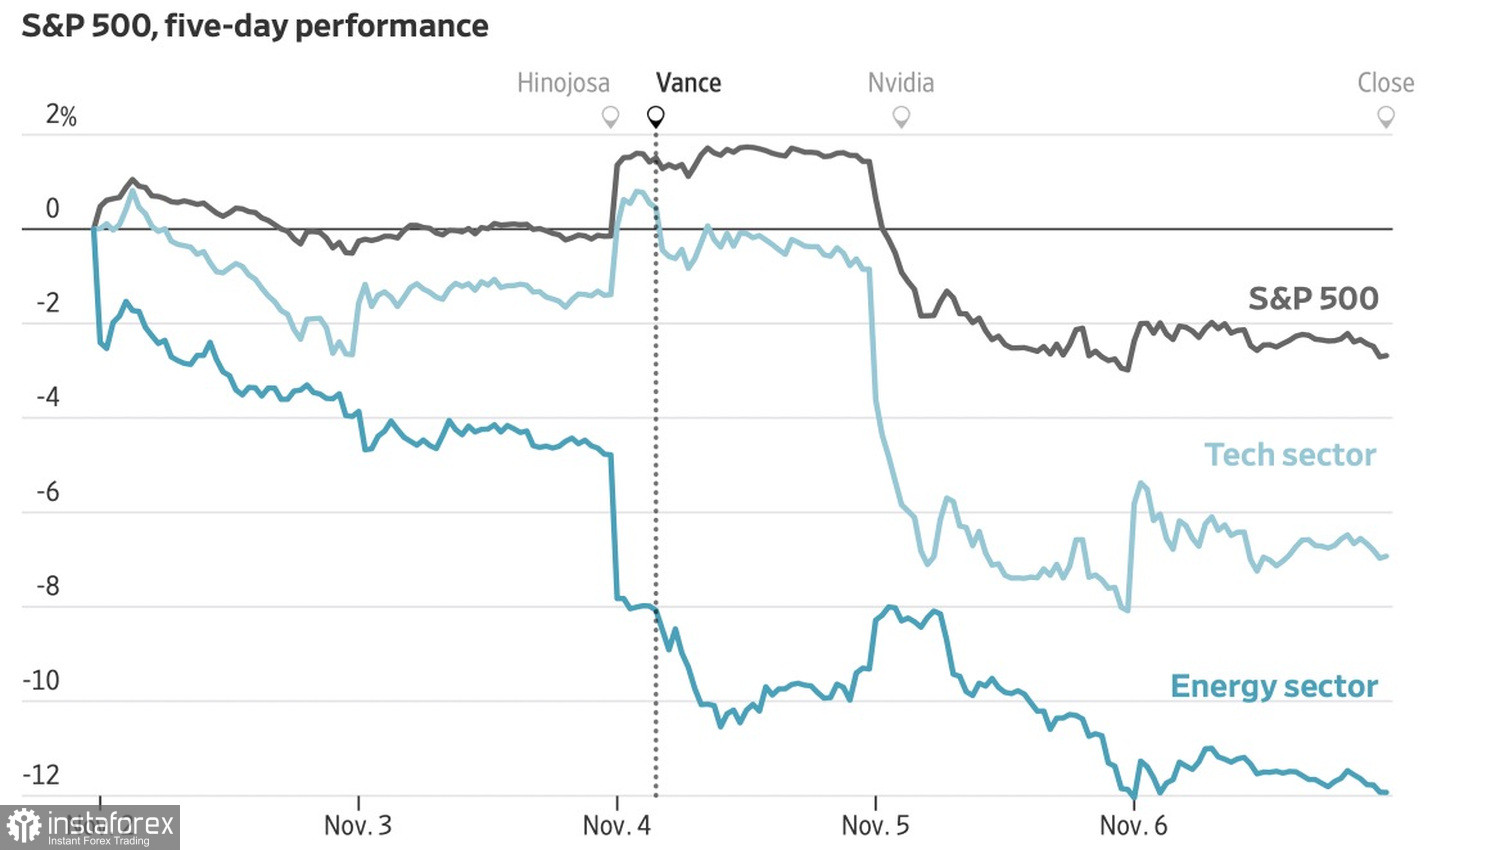
更廣泛來說,市場只是正在進行輪動。企業利潤佔國內生產毛額(GDP)的比重自 1990 年代以來大致翻了一倍——到 2026 年時,這個占比約為長期常態的兩倍。根據 FactSet 的數據,企業利潤率在第二季創下歷史新高,像火箭一樣飆升。
若民主黨勝選,意味著資料中心建設將放緩,而非停止。市場基於預期專案將以較慢的速度推進且成本更高,而對科技股進行懲罰,這會削弱晶片製造商的業績表現,並對更廣泛的經濟帶來壓力。如果支出趨於穩定,這可能為重新買進 S&P 500 鋪路。
聯準會在中期內可能成為市場的支撐來源。Kevin Warsh 表示,市場本身應該分擔一部分緊縮的工作。股市若出現更深度的拋售,將會收緊金融環境,從而減少升息的必要。實際上,如果通膨壓力緩解,聯準會就可能成為股市的「保護性買權」,取代先前推動波動性的政治或政策衝擊因素。
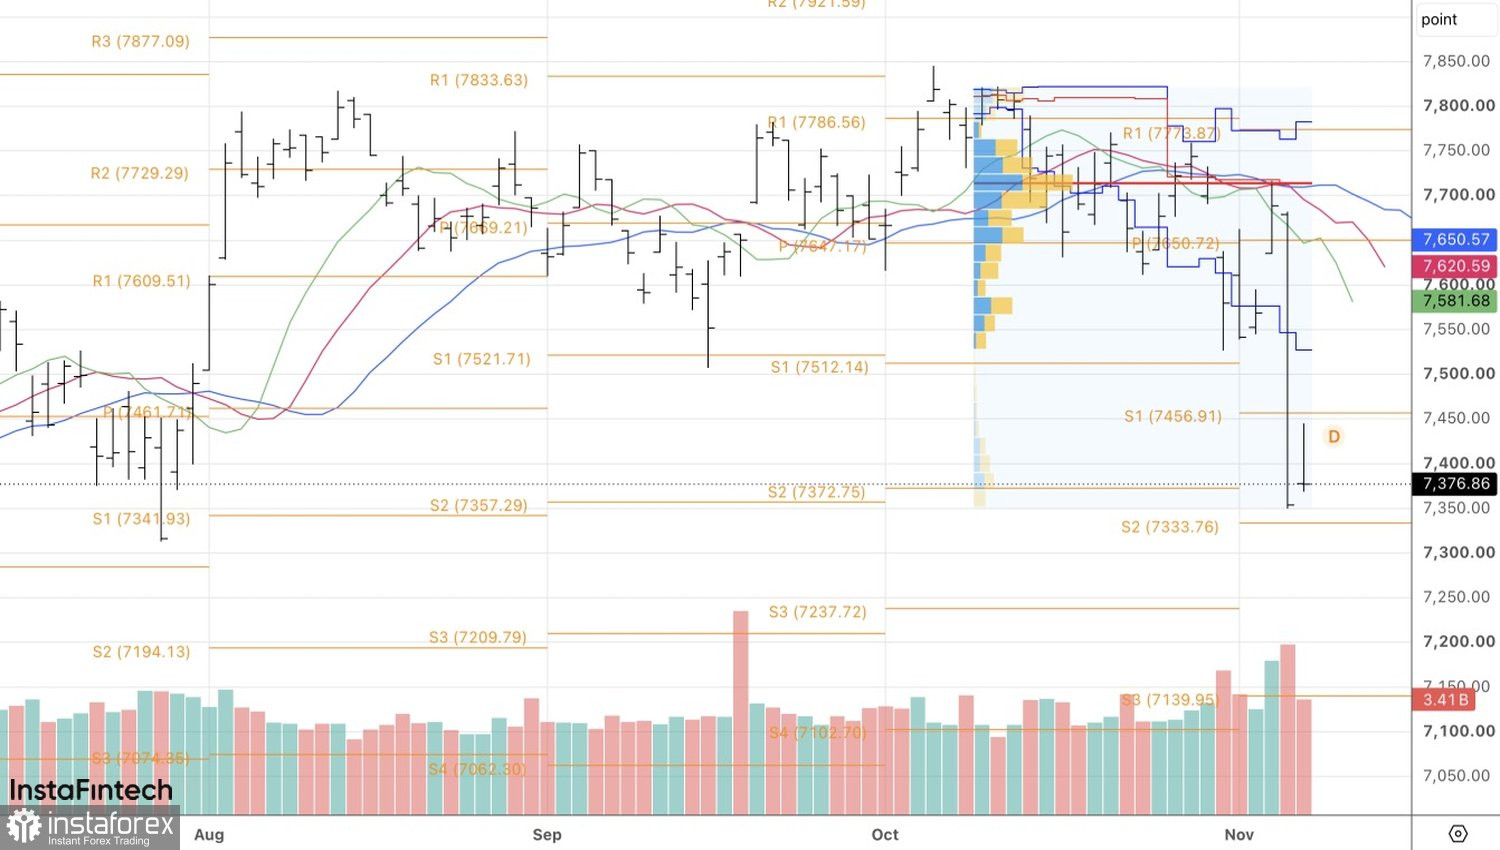
從技術面來看,日線圖顯示 S&P 500 已經形成一根內含線(inside bar)。可考慮在該 K 線區間附近設置掛單:在高點附近(約 7,445)放置買入止損單(buy stop),在低點附近(約 7,365)放置賣出止損單(sell stop),以便在價格向任一方向突破時進行交易。


