
Voir aussi


 09.11.2026 07:28 AM
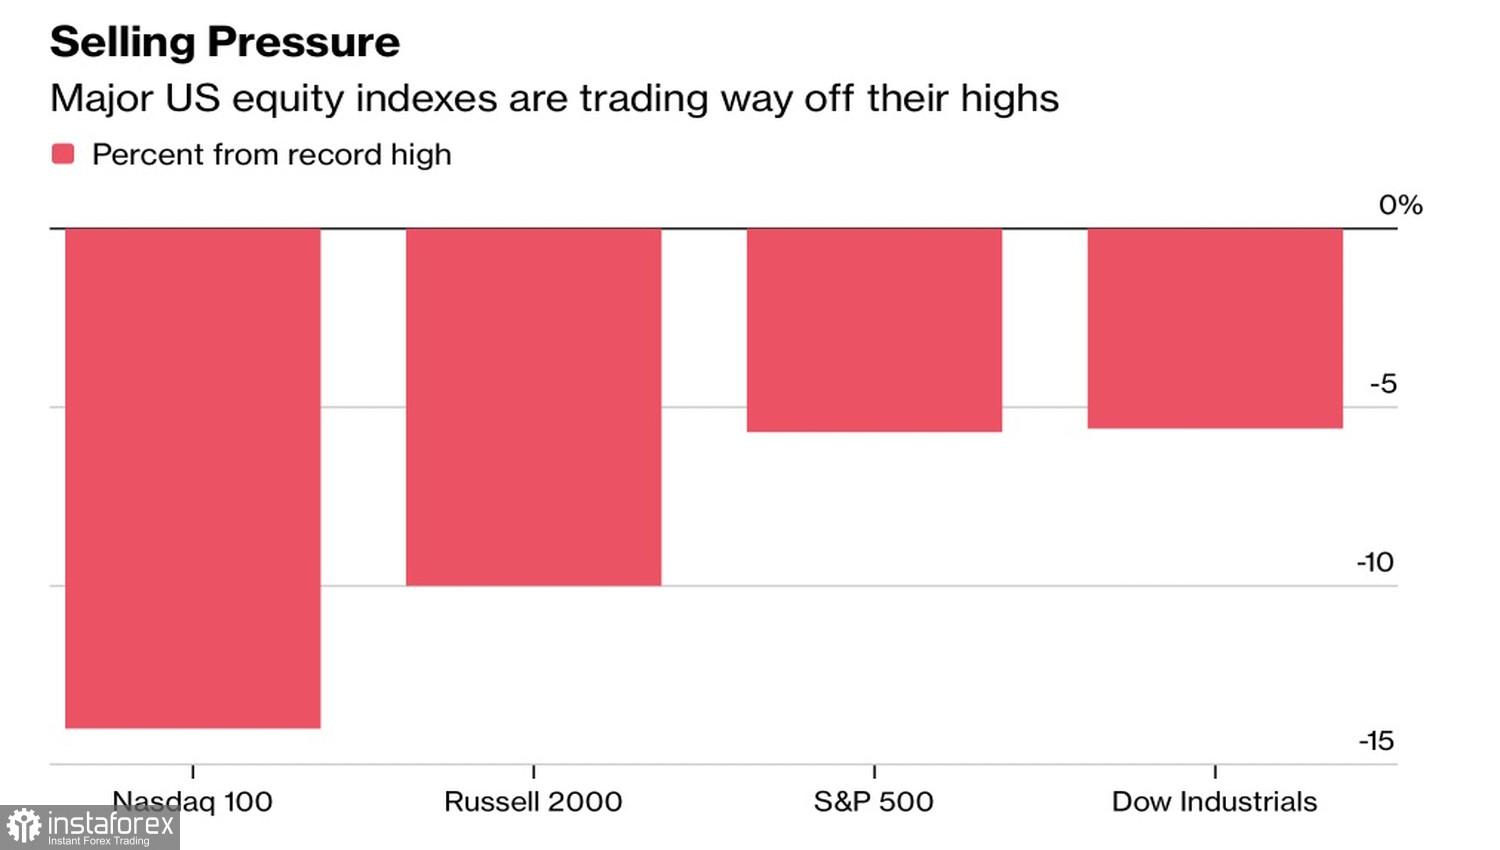
À première vue, on aurait dit que la bulle de l’IA avait éclaté. Le S&P 500 a perdu plus de capitalisation boursière en une semaine qu’à n’importe quel moment depuis le choc tarifaire d’avril 2025, tandis que le Nasdaq 100 stagnait à son plus bas niveau en trois mois. La réalité s’est révélée moins dramatique — il s’agissait davantage d’un changement de vitesse que de l’effondrement d’un mur porteur.
Replis des actions américaines
Les principales ventes ont été le fait de fonds à volatility control. Barclays estime que ces fonds ont réduit leur exposition aux actions d’environ 30 points de pourcentage en une seule journée, la plus forte baisse depuis février 2020, au début de la crise du COVID.
Des données solides sur l’emploi américain auraient dû apaiser les craintes selon lesquelles l’IA détruit des emplois et calmer l’anxiété des investisseurs quant aux perspectives de cette technologie, mais il n’en a rien été. La question est désormais de savoir si la débâcle du 5 novembre n’a été qu’un épisode isolé de capitulation ou le début d’un désengagement plus long de la thématique IA, qui se construisait depuis des mois.
Les investisseurs haussiers qui préconisaient d’acheter à bon compte maintiennent qu’ils ont raison malgré cette perte de capitalisation record. Morgan Stanley recommande à ses clients d’augmenter leur prise de risque au cours des deux à trois prochaines semaines et conserve un objectif de 8 000 points pour le S&P 500 à la fin de l’année (soit environ +8,4 % par rapport à la clôture du 6 novembre).
Yardeni Research estime que la bulle de l’IA n’a pas éclaté, mais qu’elle a simplement libéré son excès d’air. Ils n’anticipent pas de catastrophe économique — il s’agit d’une correction — et maintiennent un objectif de 7 900 points. L’objectif médian du marché se situe autour de 7 973 points.
S&P 500 et dynamiques sectorielles
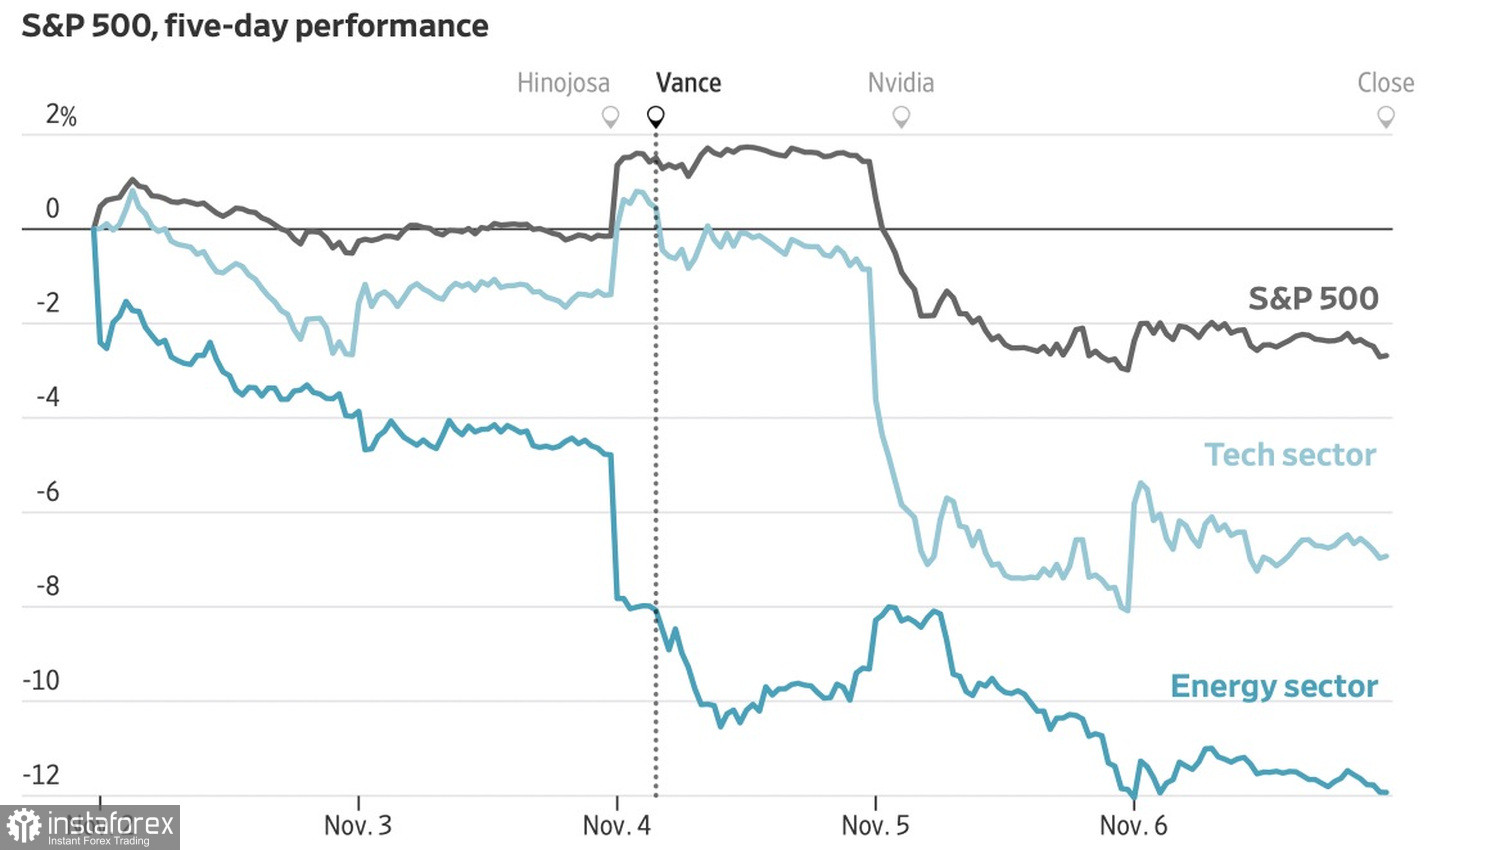
Plus largement, le marché est simplement en rotation. Les bénéfices des entreprises en proportion du PIB ont à peu près doublé depuis les années 1990 — vers 2026, cette part était environ deux fois supérieure à la norme de long terme. Selon FactSet, les marges bénéficiaires ont atteint des niveaux record au deuxième trimestre, s’envolant comme une fusée.
Une victoire des démocrates implique que la construction de data centers ralentira, sans pour autant s’arrêter. Le marché a pénalisé les valeurs technologiques en anticipant que les projets seraient menés plus lentement et à un coût plus élevé, ce qui pèserait sur les résultats des fabricants de puces et sur l’économie en général. Si les dépenses se stabilisent, cela pourrait ouvrir la voie à un regain d’achats sur le S&P 500.
La Fed peut constituer une source de soutien à moyen terme. Kevin Warsh estime que les marchés devraient faire une partie du travail de resserrement. Une correction boursière plus profonde resserrerait les conditions financières et réduirait le besoin de relever les taux d’intérêt. En pratique, si l’inflation se calme, la Fed pourrait jouer le rôle de « put » sous les actions, en remplacement des chocs politiques ou de politique économique qui ont récemment alimenté la volatilité.
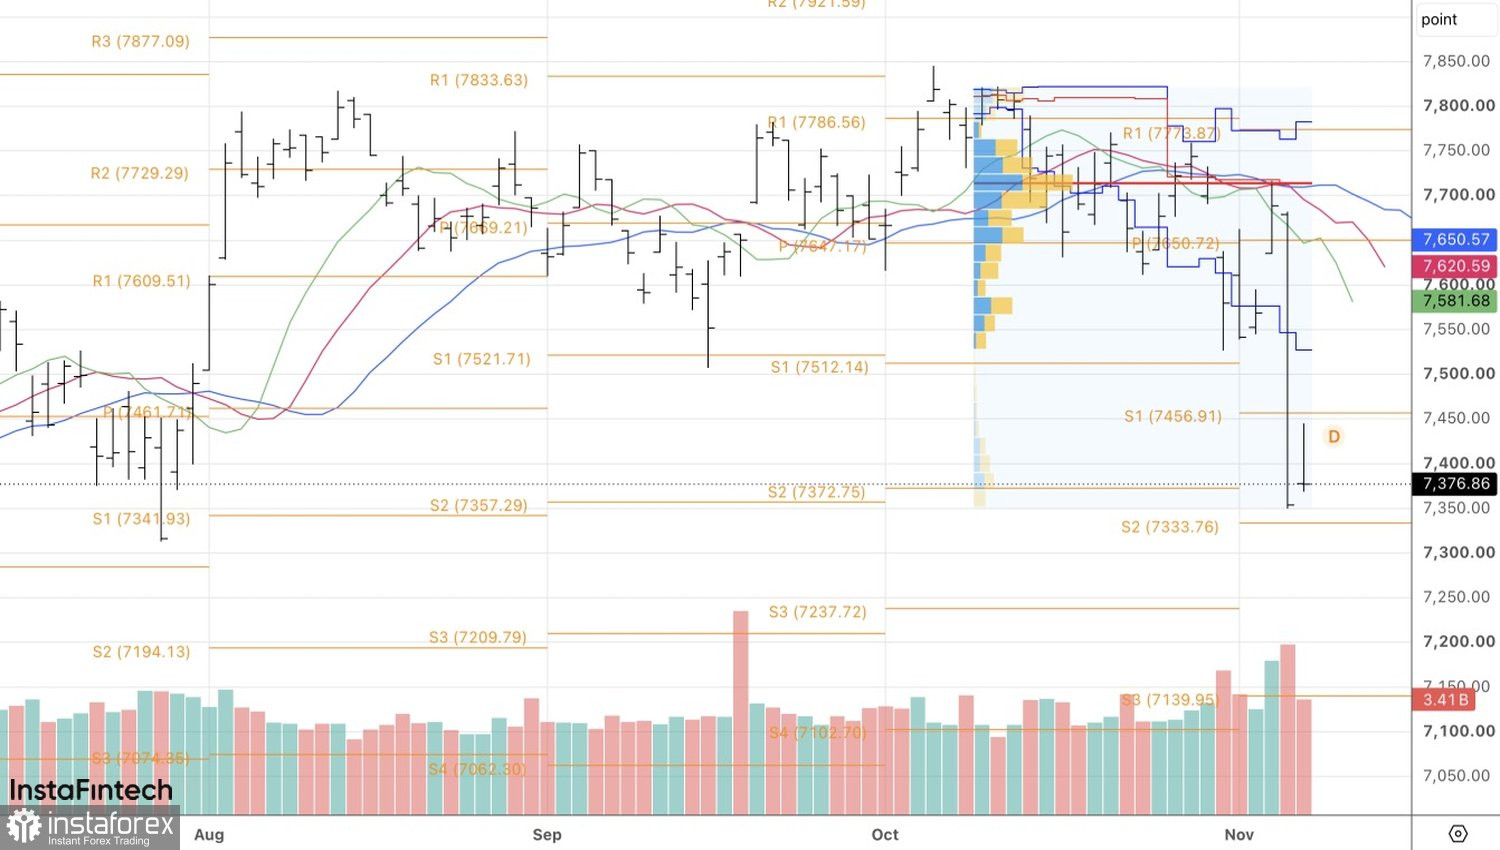
D’un point de vue technique, le graphique journalier montre que le S&P 500 a formé une « inside bar ». Il peut être pertinent de placer des ordres en attente autour de la fourchette de cette barre : un buy stop proche du sommet (~7 445) et un sell stop proche du creux (~7 365) afin de trader une sortie de range dans un sens ou dans l’autre.

