
Voir aussi


 09.11.2026 08:40 AM
Aujourd’hui, l’or a augmenté de 1,3 %, à 4 124 $ l’once, effaçant le recul enregistré vendredi. L’argent a gagné 2,6 %, à 53,27 $, tandis que le platine et le palladium ont également progressé. Rappelons que le mercredi 4 novembre, l’or avait ouvert à 3 942 $ et, à la suite des résultats de l’élection, était repassé au-dessus du seuil des 4 000 $, qui semble de nouveau constituer un niveau de support.
Le principal argument haussier aujourd’hui tient aux tensions sur les marchés actions. Le conseil d’administration de Nvidia a ouvert une enquête visant le CEO Jensen Huang, ce qui limite les gains des valeurs technologiques asiatiques après la plus forte vague de ventes depuis environ un an et demi. Lorsque l’appétit pour le risque se contracte, les investisseurs ont tendance à se repositionner sur l’or en tant qu’actif refuge. Cela profite aux acheteurs de métal et pénalise les détenteurs d’actions du secteur de l’IA. Il est intéressant de noter qu’à la fin octobre, la dynamique était inverse : le métal a été vendu pour couvrir les pertes sur actions, et l’or a terminé le mois en recul de 6,8 %.
Le deuxième facteur, c’est le pétrole. Les prix ont poursuivi leur baisse, enregistrant leur plus fort repli hebdomadaire depuis avril 2020, les opérateurs mettant en balance les efforts diplomatiques pour résoudre les tensions entre les États‑Unis et l’Iran avec de nouvelles attaques dans la région. Il s’agit là d’un maillon important de la chaîne d’influence sur l’or : un pétrole moins cher atténue les craintes d’inflation, réduit la probabilité d’un durcissement de la Fed et diminue la pression sur un actif sans rendement.
Le facteur de frein reste inchangé. Les solides chiffres de l’emploi américain publiés vendredi ont montré une hausse des créations de postes à 165 000, contre une prévision de 65 000, un recul du taux de chômage à 4,1 % et une progression de l’indice de confiance des ménages du Michigan à 51,0 contre 48,0. En conséquence, le marché anticipe toujours une hausse de taux de la Fed lors de la réunion du 9 décembre. La fourchette actuelle de la politique monétaire est de 3,75–4,00 %, et les traders intègrent également un mouvement en mars. Un resserrement monétaire demeure le principal vent contraire pour l’or et a interrompu sa progression en fin de semaine dernière.
Le prochain signal viendra des données sur l’inflation américaine attendues mardi. L’inflation globale (CPI) pour septembre s’établissait à 3,7 % en glissement annuel, et l’inflation sous‑jacente (core CPI) à 2,6 %. Ce rapport permettra de tester si la demande pour les valeurs refuge est suffisante pour franchir le plafond créé par un dollar fort. Je pense que, sur les prochaines séances, le métal a de fortes chances de se maintenir au‑dessus de 4 000 $ et pourrait se consolider autour de 4 100 $. Cependant, une rupture nette vers de nouveaux sommets pour le mois d’octobre nécessitera des chiffres d’inflation plus modérés. Si la publication de mardi ressort au‑dessus des attentes, je m’attends au retour de pressions vendeuses et à un nouveau test de la borne basse, en particulier si les actions se reprennent et si le dollar se renforce.
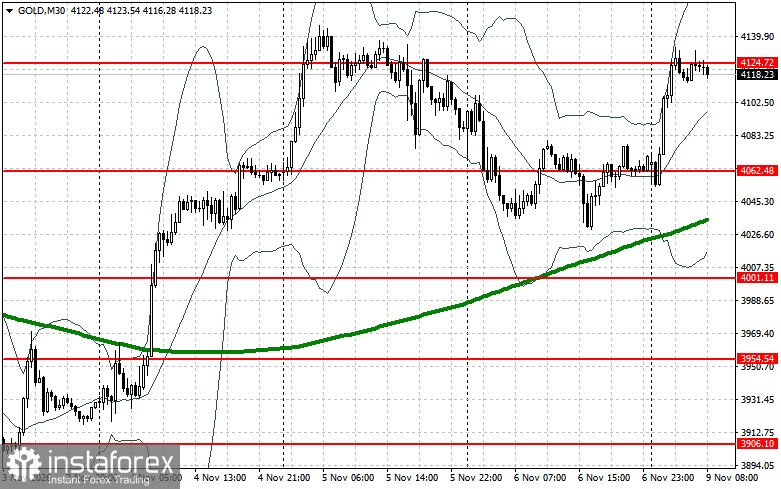
En ce qui concerne la configuration technique de l’or, les acheteurs doivent franchir la résistance immédiate à 4 124 $. Cela ouvrirait la voie à un mouvement vers 4 192 $, au‑delà duquel une nouvelle progression serait difficile. Le prochain objectif haussier se situe dans la zone de 4 249 $. À la baisse, si le cours de l’or recule, les vendeurs tenteront de prendre le contrôle à 4 062 $. S’ils y parviennent, une cassure du range porterait un sérieux coup aux positions haussières et pourrait pousser l’or vers un creux à 4 001 $, avec la perspective de prolonger la faiblesse en direction de 3 954 $.

