
Voir aussi


 09.11.2026 10:13 AM
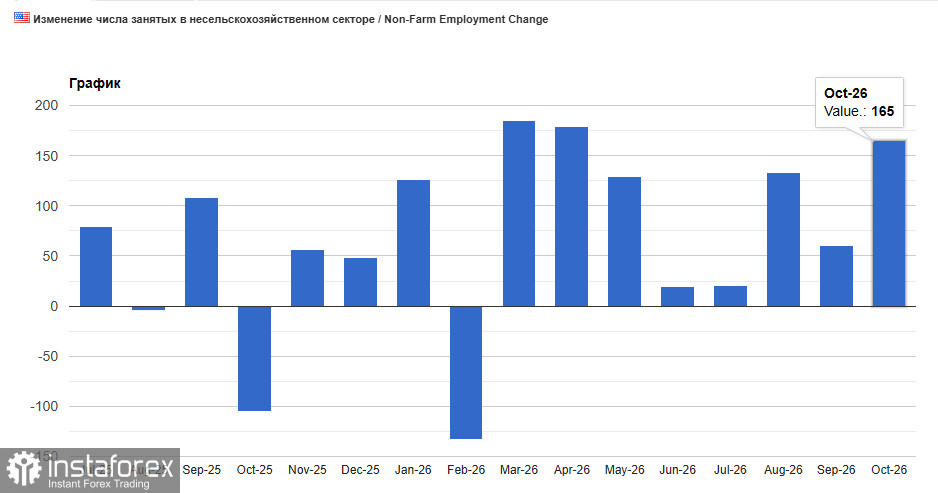
L’euro et la livre sterling se sont affaiblis face au dollar après la publication du rapport sur l’emploi américain pour le mois d’octobre. Les créations d’emplois non agricoles ont augmenté de 165 000, contre une prévision de 65 000 et une estimation précédente de 60 000, révisée à la hausse depuis 29 000. Un an plus tôt, en octobre 2025, le chiffre était de moins 140 000. Le secteur privé a créé 159 000 emplois, contre une prévision de 64 000 et 78 000 en septembre, et la moyenne sur trois mois est montée à 137 000, contre 79 000 un mois plus tôt.
Le taux de chômage a reculé à 4,1 %, contre une prévision et un niveau précédent de 4,2 % ; le nombre de chômeurs est tombé à 7,07 millions, tandis que le taux de participation à la population active est passé de 61,8 % à 61,9 %. Le marché du travail évolue dans une fourchette étroite de 4,1 % à 4,3 % depuis mars, sans aucun signe d’inversion de tendance. Les salaires ont augmenté de 0,4 % d’un mois sur l’autre, contre 0,3 % attendu, et la progression annuelle des salaires s’est accélérée à 3,1 % contre une prévision de 2,9 %. Le salaire horaire moyen a atteint 38 $, et la durée hebdomadaire du travail est restée à 34,4 heures.
La composition du rapport est également solide. Le secteur des services professionnels et aux entreprises a créé 70 000 emplois, contre une moyenne depuis le début de l’année de 15 000, la santé en a ajouté 42 000, le transport et l’entreposage 25 000, et l’industrie manufacturière 19 000. En outre, le chiffre d’août a été révisé à la hausse de 133 000 à 186 000 et celui de septembre de 29 000 à 60 000, ce qui rajoute au total 84 000 emplois. Pour cette raison, ce rapport s’apparente davantage à une confirmation de tendance qu’à un sursaut ponctuel.
Pour la Federal Reserve, cet ensemble de données réduit les arguments en faveur d’une pause. Le taux des fonds fédéraux se situe actuellement entre 3,75 % et 4,00 %, et le marché avait déjà intégré une hausse en décembre puis une autre en mars. Pas plus tard que le 5 novembre, Beth Hammack déclarait qu’elle s’attend à ce que la politique monétaire devienne restrictive. « Je m’attends à ce que la politique monétaire doive passer en territoire restrictif pour ramener l’inflation à 2 % dans un délai raisonnable », a déclaré Beth Hammack, présidente de la Cleveland Fed. Le 28 octobre, elle a voté en faveur d’une hausse aux côtés de Lisa Cook, tandis que Kevin Warsh s’est abstenu de se prononcer sur décembre ; les données viennent désormais conforter davantage sa position que la prudence de ce dernier.
L’euro a été plus durement touché par cette combinaison, car les données européennes évoluent en sens inverse. Les ventes au détail de la zone euro ont reculé de 0,7 % en septembre, contre une prévision de −0,1 % et un précédent chiffre de +0,1 %, tandis que la croissance annuelle a ralenti à 0,4 % après 0,8 %. Le taux de dépôt de la BCE reste à 2,50 % — soit 1,25–1,50 point de pourcentage en dessous de celui de la Fed — et le scénario de base table toujours sur une dernière hausse en décembre, à 2,75 %. La livre a également perdu du terrain malgré un signal restrictif en provenance de Londres. La Bank of England a relevé ses taux à 4,00 % le 5 novembre par un vote de 9–0–0, alors que le marché attendait 7–0–2 ; en septembre, le vote avait été de 3–0–6. Après cette décision, Andrew Bailey a déclaré qu’une seconde hausse serait plus probable qu’improbable si les prix de l’énergie revenaient à leurs niveaux d’avant la chute du pétrole, et le marché considère désormais que la décision de décembre est un scénario à 50/50.
La chaîne de causalité actuelle est la suivante : des prix du pétrole élevés maintiennent l’inflation à un niveau soutenu, un marché du travail américain solide et la hausse des salaires donnent à la Fed des raisons de resserrer davantage, les rendements libellés en dollars restent attractifs, et les devises dont les données sont plus faibles cèdent du terrain. Je considère que tant que les indicateurs du marché du travail américain continueront de dépasser les prévisions et que les données européennes divergeront des attentes de la BCE, l’euro manquera de bases pour un rebond durable. La situation de la livre est légèrement meilleure grâce au ton restrictif de la Bank of England, mais sans nouveaux signaux de la part de Bailey et sans repli notable du dollar, je n’exclurais pas une poursuite des pressions baissières sur GBP/USD, avec EUR/USD qui devrait rester la paire la plus faible des deux lors des prochaines séances.
Perspectives techniques pour EUR/USD
Les acheteurs doivent s’emparer de 1,1175. Ce n’est qu’à ce moment-là que la paire pourra viser un test de 1,1210. À partir de là, elle peut atteindre 1,1245, mais y parvenir sans le soutien des grands intervenants sera difficile. À la baisse, je n’attends un intérêt acheteur significatif qu’aux alentours de 1,1140. En l’absence de demande à ce niveau, il serait raisonnable d’attendre un nouveau test du plus bas à 1,1110 ou d’ouvrir des positions longues à partir de 1,1080.
Perspectives techniques pour GBP/USD
Les acheteurs de livre doivent franchir la résistance voisine à 1,3380. Cela permettrait de viser 1,3410, au-dessus duquel il sera assez difficile de pousser. L’objectif plus lointain se situe dans la zone de 1,3435. En cas de repli, les vendeurs tenteront de prendre le contrôle à 1,3345. S’ils y parviennent, une rupture de cette zone porterait un sérieux coup aux positions longues et pousserait GBP/USD vers un plus bas à 1,3320, avec la perspective d’un mouvement vers 1,3300.

