
Voir aussi


 09.11.2026 06:48 PM
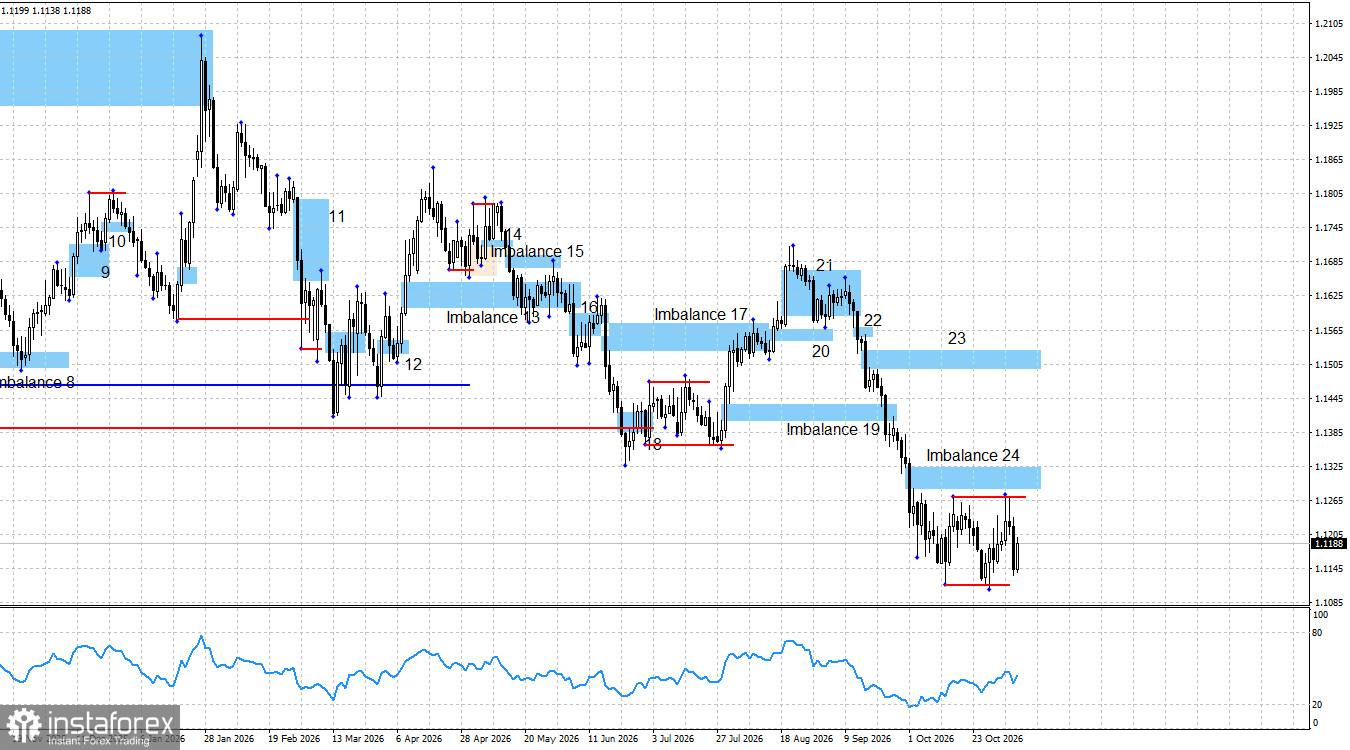
La paire EUR/USD reste enfermée dans une phase de consolidation latérale, clairement visible pour tout trader sur n’importe quelle unité de temps. Cette zone a été mise en évidence dans les articles du matin. Même sur le graphique quotidien, il est évident que les échanges du dernier mois se sont effectués entre les niveaux de 1,1114 et 1,1269. Le marché a donc trouvé une zone d’équilibre. Une sortie durable de cette zone exigera des événements majeurs. Le plus proche, et en pratique le seul catalyseur potentiel, est le rapport sur l’inflation américaine attendu demain.
À mon sens, le marché a déjà intégré à plusieurs reprises le scénario « hawkish » de la Fed. C’est précisément pour cette raison que le dollar américain n’a pas réussi à reprendre sa progression malgré des statistiques solides sur le chômage et le marché du travail. Un marché du travail robuste signifie que la Fed peut poursuivre le resserrement de sa politique monétaire avec davantage de confiance et relever les taux plus qu’elle ne l’aurait fait avec un marché de l’emploi faible. Toutefois, combien de temps encore le dollar peut-il continuer à monter pour cette seule raison, et combien de nouvelles mesures restrictives le marché attend-il encore du FOMC ? Les tensions géopolitiques au Moyen-Orient se rapprochent à nouveau d’un cessez-le-feu, ce qui réduit la probabilité que les traders utilisent le dollar comme valeur refuge. Tout laisse à penser qu’il est grand temps pour les vendeurs de se retirer, au moins temporairement.
Au cours des deux derniers mois, le flux d’actualités a souvent été favorable à l’euro, sans pour autant se refléter dans son taux de change. La semaine dernière, on a appris que le Parti républicain avait subi une défaite écrasante aux élections, tandis que l’inflation dans l’Union européenne avait accéléré à 4 %. Le Congrès américain sera désormais divisé, et les chances que Démocrates et Républicains parviennent à un accord sont à peu près comparables à celles d’une entente entre chiens et chats. En conséquence, de nombreuses décisions gouvernementales importantes pourraient désormais être fortement retardées. Une inflation plus élevée dans l’Union européenne plaide pour un resserrement supplémentaire de la politique monétaire de la BCE, ce qui constitue également un facteur haussier. Si le marché intègre déjà un relèvement de taux du FOMC, il devrait également intégrer un relèvement de taux de la BCE. Pourtant, ces derniers mois, les relations de cause à effet ont été loin d’être cohérentes.
Il convient de rappeler que l’une des principales raisons de l’appréciation du dollar au cours des trois derniers mois a été la posture « hawkish » de la Fed. Cependant, en réalité, cette posture n’est pas particulièrement agressive par rapport à celle d’autres banques centrales. Par exemple, la BCE doit procéder à sa troisième hausse de taux en décembre, tandis que la Bank of England vient tout juste de débuter son cycle de resserrement monétaire, ce qui laisse entendre que les relèvements à venir pourraient être plus marqués à court terme. La livre sterling tient compte de ces éléments, alors que l’euro, lui, non.
Pour l’heure, rien n’indique que l’avancée des vendeurs soit en passe de se terminer. Imbalance 24 reste valide et le prix peut encore y réagir, générant potentiellement un signal de vente. Les acheteurs doivent invalider Imbalance 24 et former des configurations haussières avant de pouvoir espérer un rebond, même modeste. Cela exigerait un mouvement haussier net sur l’euro, qui ne se manifeste pas encore. Le balayage de liquidité au-dessus de 1,1270 et les solides données sur le marché du travail américain ont déclenché une nouvelle vague d’attaques des vendeurs. Les acheteurs n’ont plus qu’à espérer un nouveau balayage de liquidité sous les récents plus bas.
Globalement, le contexte fondamental continue, à mon avis, de favoriser les acheteurs. Même si la Fed a adopté une posture monétaire plus restrictive, ce n’est pas le seul facteur influençant les taux de change. Les données économiques de vendredi ont offert aux vendeurs une nouvelle occasion de lancer une offensive, dont ils ont immédiatement profité. Lundi, les vendeurs n’ont reçu aucun soutien supplémentaire, permettant à l’euro de se redresser légèrement. Toutefois, tous les mouvements de prix des dernières semaines sont restés enfermés dans la même fourchette horizontale. Il pourrait donc ne s’agir que d’un simple bruit de marché et d’une période de consolidation avant l’émergence d’une nouvelle tendance.
Calendrier économique pour les États‑Unis et l’Union européenne :
Le 10 novembre, le calendrier économique ne comporte qu’une seule publication, mais il s’agit de l’événement le plus important de la semaine. Ces données pourraient avoir un impact significatif sur le sentiment de marché mardi, en particulier durant la seconde moitié de la séance.
Prévisions EUR/USD et conseils de trading :
Selon moi, la paire reste engagée dans la construction d’une tendance haussière, entrée dans une phase corrective qui dure depuis un an. Le contexte fondamental a brutalement tourné en faveur des vendeurs il y a huit mois, mais la tendance en place depuis quatre ans ne peut pas encore être considérée comme invalidée ou achevée. Les acheteurs pourraient reprendre la main avant la fin de l’année, mais leurs objectifs actuels se limitent au plus bas à 1,1066 inscrit en juin de l’an dernier et au plus bas à 1,1105 inscrit il y a deux semaines.
Quant aux vendeurs, ils bénéficient pour l’instant d’Imbalance 24 et d’un balayage de liquidité au‑dessus du dernier sommet. Aucun signal de trading ne s’est formé ces derniers jours, mais, dans un marché évoluant à l’horizontale, ce n’est pas forcément un handicap. Le trading exige des configurations et des signaux, pas une simple évolution latérale des prix.

