


 09.11.2026 10:09 AM
ارتفع الدولار يوم الجمعة مقابل اليورو والجنيه الإسترليني والين وعدد من العملات الأخرى. ويتداول زوج EUR/USD قرب مستوى 1.1161 في وقت مبكر من يوم الاثنين، أي أدنى بكثير من القمة المسجّلة صباح الخميس عند 1.1270. أما زوج GBP/USD فيتحرك حول 1.3378 بعد أن سجّل مستوى 1.3500 يوم الخميس. كان ذلك متوقعًا إلى حد كبير، إذ لا تزال آفاق الأسهم الأمريكية تواجه تحديات، وقد تعزز هذا التصوّر بفضل قوة البيانات الاقتصادية الأمريكية، وعلى رأسها تقرير سوق العمل.
ما تُظهره بيانات شهر أكتوبر هو أن عدد الوظائف في القطاعات غير الزراعية ارتفع بمقدار 165 ألف وظيفة مقارنة بتوقعات إجماع عند 65 ألفًا و60 ألفًا في سبتمبر — أي ما يعادل تقريبًا ضعفي إلى ضعفين ونصف التوقعات — بعد تراجع قدره 140 ألف وظيفة قبل عام في أكتوبر. وتنقيحات البيانات مهمة: فقد جرى تعديل بيانات أغسطس وسبتمبر معًا بالرفع بمقدار 84 ألف وظيفة، ما رفع متوسط الأشهر الثلاثة إلى 137 ألفًا مقارنة بـ79 ألفًا سابقًا. وتراجع معدل البطالة إلى 4.1% من 4.2%، وأضافت الوظائف في القطاع الخاص 159 ألف وظيفة مقابل توقعات عند 64 ألفًا. سوق العمل الأمريكية في وضع جيد جدًا. الدولار هو المستفيد الرئيسي، في حين يُعد اليورو والجنيه الإسترليني الخاسرين.
كما ارتفعت متوسطات الأجور بالساعة بشكل حاد، ما يشكل دعمًا مباشرًا للتضخم: فقد زادت الأجور الشهرية بنسبة 0.4% مقابل توقعات عند 0.3%، وارتفعت الأجور السنوية بنسبة 3.1% مقابل تقدير عند 2.9%. كذلك ارتفع مؤشر ثقة المستهلك الصادر عن University of Michigan إلى 51.0 في نوفمبر مقابل توقعات عند 48.0، بينما تراجعت توقعات التضخم إلى 4.3% من 4.7%. تشير كل هذه المعطيات إلى المزيد من تشديد السياسة من جانب الاحتياطي الفيدرالي. سعر الفائدة الأساسي يبلغ حاليًا 3.75–4.00%. ويُسعِّر السوق احتمالًا يقارب 80% لرفع الفائدة في ديسمبر، كما لا يستبعد المتعاملون زيادات إضافية العام المقبل، وربما حتى مارس. مع التذكير بأن قرار 28 أكتوبر تم إقراره بأغلبية 10 مقابل 2، وأن عضو مجلس الاحتياطي الفيدرالي Beth Hammack التي أيدت رفع الفائدة جدّدت في 5 نوفمبر التأكيد على الحاجة إلى سياسة تقييدية، ما يعني أن لهجة الفيدرالي لم تلن بعد. يبلغ سعر فائدة الإيداع لدى ECB نسبة 2.50%، وحتى الرفع المتوقع إلى 2.75% في 17 ديسمبر لن يُغلق الفجوة. هذا التباين في السياسات دعم قوة الدولار الأخيرة.
مع ذلك، لا تزال الصورة متباينة. التراجع في Nasdaq المدفوع بمخاوف تتعلق بقطاع الذكاء الاصطناعي لا يزال حاضرًا في أذهان المستثمرين، واليوم فرضت تايوان قيودًا على عمليات البيع على المكشوف وهي مستعدة لاستخدام صندوق استقرار بقيمة 500 مليار دولار تايواني. تبلغ عوائد سندات الخزانة الأمريكية لأجل عشر سنوات 4.87%، مقارنة بمستوى متدنٍ عند 4.84% في 5 نوفمبر (الأدنى منذ 10 سبتمبر) و5.02% في نهاية أكتوبر. لماذا تراجع الدولار هذا الصباح رغم أنه كان أقوى عملات مجموعة العشر بعد بيانات الوظائف؟ في رأيي، يقوم بعض المشاركين بجني الأرباح وينتظرون بيانات التضخم الأمريكية يوم الثلاثاء.
الكثير سيعتمد على التطورات في الشرق الأوسط، التي تظل ملتبسة. فمن جهة، وعد الديمقراطيون بإنهاء سريع للحرب، وقال زعيم الأغلبية في مجلس الشيوخ Chuck Schumer إنهم سيعملون على إنهائها. ومن جهة أخرى، فإن تأثيرهم على السياسة الخارجية محدود مقارنة بـDonald Trump، والكونغرس الجديد لن يلتئم قبل يناير. وقد قال Trump إنه سيلجأ إلى التفاوض ووصف توجيه ضربات جديدة بأنه غير مرجح بشدة إذا أحرزت المحادثات تقدمًا ملموسًا، لكن وزير الخارجية Marco Rubio قال في عطلة نهاية الأسبوع إن الشروط التي طرحتها إيران لوقف إطلاق النار والتوصل إلى اتفاق غير مقبولة. انخفض خام Brent بأكثر من 16% منذ منتصف الأسبوع الماضي ويتم تداوله حول 97 دولارًا مقابل نحو 105 دولارات في 2 نوفمبر، لكن حالة التوازن هذه هشة. ففي عطلة نهاية الأسبوع، أصيبت ناقلة نفط بمقذوف مجهول لدى خروجها من مضيق هرمز، وألحق الحوثيون أضرارًا بمكاتب Aramco في الرياض. ما الذي يعنيه ذلك لليورو والجنيه الإسترليني؟ أي تصعيد سيعكس اتجاه حركة النفط نحو الارتفاع، كما أن صعود أسعار النفط سيزيد من الضغوط التضخمية ويجبر الاحتياطي الفيدرالي على تبني موقف أكثر تشددًا — وهو سيناريو يصب في مصلحة الدولار ويُبقي اليورو والجنيه بين العملات الأضعف أداءً. كما أن للجنيه قناة محلية أيضًا: فبعد أن رفع بنك إنجلترا سعر الفائدة إلى 4.00% بإجماع 0–0–9، قال Andrew Bailey إن رفعًا ثانيًا للفائدة أصبح مرجحًا أكثر من عدمه إذا عادت أسعار الطاقة إلى مستوياتها السابقة.
بالنسبة لبيانات اليوم، لننتقل مباشرة إلى الأجندة الاقتصادية. في النصف الأول من اليوم، تُنشر بيانات الميزان التجاري لألمانيا لشهر سبتمبر: التوقعات عند 18.1 مليار يورو مقابل 19.5 مليار في أغسطس و21.3 مليار في يوليو، في ثالث تراجع متتالٍ. هذه القراءة ليست لافتة بشكل خاص، لكنها سلبية لاقتصاد يعتمد على التصدير مع فائض آخذ في الانكماش. بعد ذلك ستصدر قراءة مؤشر Sentix لثقة المستثمرين في منطقة اليورو لشهر نوفمبر، والمتوقع أن ينخفض إلى 1.8 من 2.7. على المدى القصير، قد يتفاعل اليورو مع قراءة مخيبة، خاصة بعد مفاجأة مبيعات التجزئة يوم الجمعة، التي تراجعت بنسبة 0.7% على أساس شهري مقابل توقعات عند -0.1%. ومن الأجندة الأمريكية، ستصدر بيانات مخزونات الجملة لشهر سبتمبر (توقعات +0.6%). وعادة ما تجذب هذه السلسلة قدرًا محدودًا من اهتمام السوق.
يشهد اليوم أيضًا اجتماعًا لوزراء المالية في الاتحاد الأوروبي وEurogroup، حيث تُناقش الأسماء المرشحة لخلافة Christine Lagarde في رئاسة ECB (تغادر في 7 فبراير). انتهت مهلة الترشيح في 6 نوفمبر: إذ رشحت هولندا Klaas Knot، بينما قدمت إسبانيا Pablo Hernandez de Cos. من المقرر أن تُعقد المناقشة الرئيسية في 26–27 نوفمبر، ومحادثات اليوم تمهيدية، لكنها مع ذلك قد تحرك اليورو خلال جلسة اليوم. يُنظر إلى Knot على أنه ذو توجه متشدد، وقد قال في 4 نوفمبر إن ECB سيضطر للرد على صدمات تضخمية جديدة بسياسة متشددة إلى حد كبير، في حين يُنظر إلى Hernandez de Cos على أنه أكثر ميلًا للتيسير نسبيًا. الإشارات التي تصب في مصلحة Knot من المرجح أن تدعم اليورو، بينما الإشارات التي تميل لصالح منافسه ستضغط عليه.
سيتركز قدر أكبر من انتباه السوق على تصريحات أعضاء الاحتياطي الفيدرالي Austan Goolsbee وThomas Barkin ومحافظ بنك إنجلترا Andrew Bailey. كان Bailey قد تحدث الأسبوع الماضي بعد رفع الفائدة — موقفه واضح، ولا أتوقع جديدًا يُذكر. أما Goolsbee وBarkin فمن المفيد الإصغاء إليهما: ففي 5 نوفمبر، أكد Barkin دعمه لنهج تدريجي في الزيادات، لكنه لم يحدد إلى أي مستوى يمكن أن تصل الفائدة، وقد تُعزز تعليقاتهما حول سوق العمل قوة الدولار في وقت مبكر من بعد الظهر. أميل إلى ترجيح استمرار الضغوط الهبوطية على EUR/USD وGBP/USD قبيل صدور بيانات التضخم الأمريكية، رغم أن القراءة السابقة لمؤشر أسعار المستهلك عند 3.7% على أساس سنوي (الأساسي 2.6%) تترك مجالًا لمفاجآت في أي من الاتجاهين. وفي غياب مزيد من التصعيد في الشرق الأوسط، أتوقع أن يحتفظ الدولار بالأفضلية.
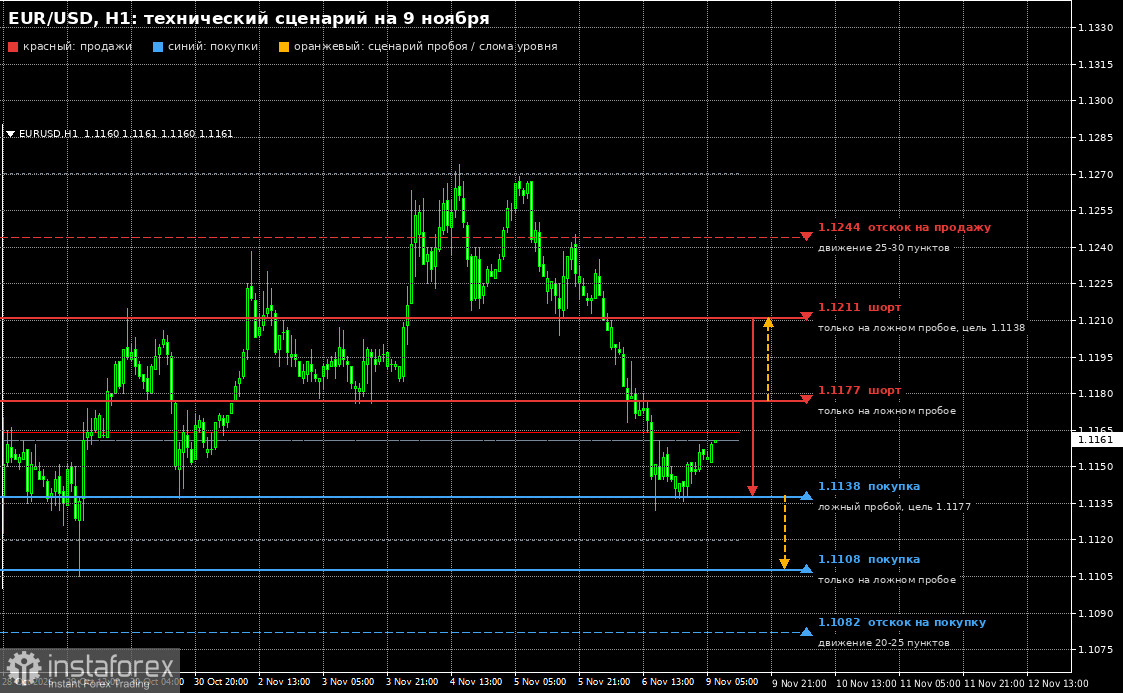
فيما يخص الجوانب الفنية لـ EUR/USD على الرسم البياني للساعة الواحدة، يوجد لدى المشترين مستوى دعم عند 1.1138. حدوث كسر كاذب هناك سيشكل سببًا للتحرك صعودًا نحو 1.1177. أما اختراق هذه المنطقة مع التماسك أعلاها، يتبعه إعادة اختبار ناجحة من الأعلى، فسيبرر إضافة مراكز شراء بأهداف عند 1.1211، مع هدف إضافي عند 1.1244. وعند هذا المستوى، سأفكر في البيع عند الارتداد مستهدفًا حركة بنحو 25–30 نقطة. ستكون مراكز البيع من 1.1177 أو 1.1211 خيارًا حكيمًا فقط بعد حدوث اختراق كاذب.
أما بالنسبة للبائعين، فالهدف المباشر سيكون مستوى 1.1138. كسر هذا الدعم مع الثبات أدناه سيدفع اليورو نحو 1.1108 و1.1082، حيث سأبحث عن فرص شراء عند الارتداد مستهدفًا حركة بنحو 20–25 نقطة. وتُعد فتح مراكز شراء عند 1.1108 أو 1.1138 مقبولة في حال حدوث اختراقات كاذبة.
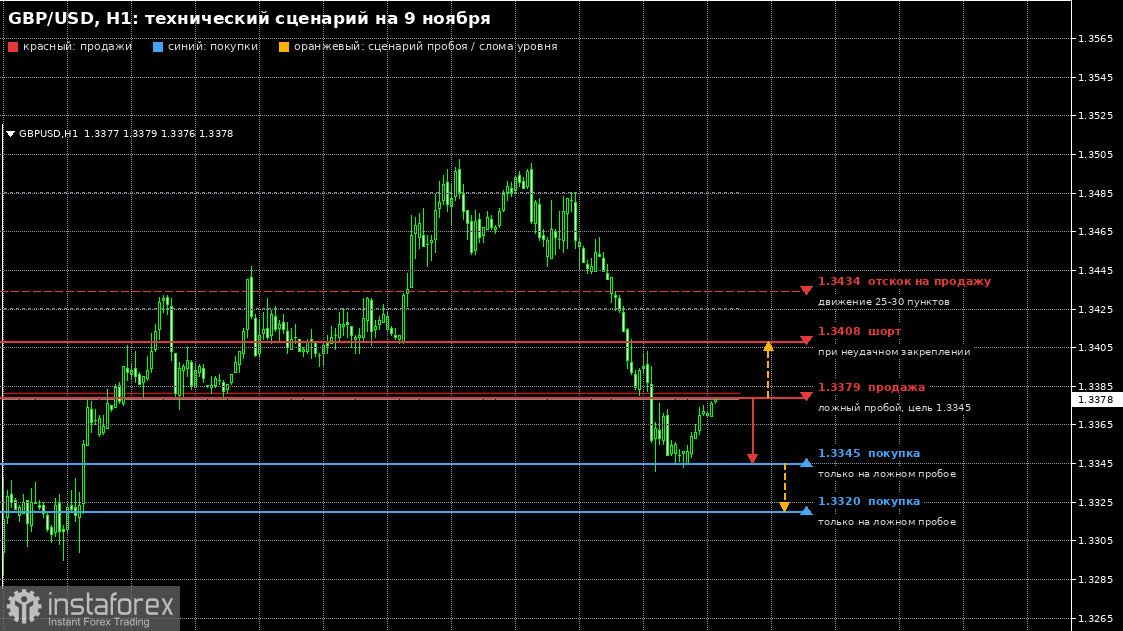
بالنسبة لزوج الجنيه الإسترليني مقابل الدولار الأمريكي GBP/USD، أتوقع أن تكون منطقة المعركة حول مستوى 1.3379. ونظرًا لغياب صدور بيانات أساسية مهمة من المملكة المتحدة، فإن حدوث اختراق كاذب ثم عودة السعر للتداول أسفل هذا المستوى سيشكّل إشارة بيع مع احتمال حصول تصحيح هابط لا يقل عن مستوى 1.3345. إذا كان ضغط البيع عند 1.3379 ضعيفًا واستمر الصعود، فسأبحث عن فرص بيع قصيرة الأجل في حال حدوث اختراق كاذب عند 1.3408 أو عند الارتداد من مستوى 1.3434، مستهدفًا حركة في حدود 25–30 نقطة. وعلى الجانب الهابط، سأفكر في الشراء عند حدوث اختراقات كاذبة لمستويات 1.3345 و1.3320، بالنظر إلى البنية الهابطة الحالية للسوق، مع البحث عن فرص دخول شراء إضافية عند الارتداد من مستوى 1.3218، مستهدفًا ربحًا في حدود 15–20 نقطة.

