
Voir aussi


 09.11.2026 10:09 AM
Le dollar s’est renforcé vendredi face à l’euro, à la livre, au yen et à plusieurs autres devises. L’EUR/USD se négocie autour de 1,1161 en ce début de séance lundi, nettement en dessous du plus haut de jeudi matin à 1,1270. Le GBP/USD se maintient aux environs de 1,3378 après avoir atteint 1,3500 jeudi. Cela était largement anticipé : les perspectives pour les actions américaines restent difficiles et ont été confirmées par la solidité des statistiques économiques américaines — en particulier le rapport sur le marché de l’emploi.
Ce que montrent les données d’octobre : les emplois non agricoles ont augmenté de 165 000, contre un consensus de 65 000 et 60 000 en septembre — soit environ deux fois et demie les attentes — après une baisse, un an plus tôt, de 140 000 en octobre. Les révisions comptent : août et septembre ont été révisés à la hausse de 84 000 emplois au total, ce qui porte la moyenne sur trois mois à 137 000 contre 79 000. Le taux de chômage est tombé à 4,1 % contre 4,2 %, et l’emploi dans le secteur privé a progressé de 159 000 postes, contre une prévision de 64 000. Le marché du travail américain est en très bonne santé. Le dollar en est le principal bénéficiaire, tandis que l’euro et la livre en font les frais.
Le salaire horaire moyen a également fortement augmenté, ce qui alimente directement l’inflation : les salaires mensuels ont progressé de 0,4 % contre une prévision de 0,3 %, et les salaires annuels ont augmenté de 3,1 % contre une estimation de 2,9 %. Par ailleurs, l’indice de confiance des consommateurs de l’University of Michigan est monté à 51,0 en novembre, contre une prévision de 48,0, tandis que les anticipations d’inflation sont tombées à 4,3 % contre 4,7 %. L’ensemble de ces éléments plaide pour un resserrement supplémentaire de la Fed. Le taux directeur se situe désormais entre 3,75 % et 4,00 %. Le marché intègre près de 80 % de probabilité d’une hausse en décembre, et les opérateurs ne rejettent pas l’idée de hausses supplémentaires l’an prochain, potentiellement jusqu’en mars. Rappelons que la décision du 28 octobre a été prise par 10 voix contre 2, et que la gouverneure de la Fed Beth Hammack, qui était favorable à une hausse, a réaffirmé le 5 novembre la nécessité d’une politique restrictive, de sorte que la rhétorique de la Fed ne s’est pas adoucie. Le taux de dépôt de la BCE est à 2,50 %, et même une hausse attendue à 2,75 % le 17 décembre ne comblerait pas l’écart. Cette divergence de politique monétaire a soutenu la récente fermeté du dollar.
Cependant, le tableau reste mitigé. La baisse du Nasdaq provoquée par les inquiétudes sur le secteur de l’IA est encore fraîche dans l’esprit des investisseurs, et aujourd’hui, Taïwan a introduit des restrictions sur les ventes à découvert et se dit prête à mobiliser un fonds de stabilisation de 500 milliards TWD. Le rendement des Treasuries à dix ans est de 4,87 %, contre un plus bas de 4,84 % le 5 novembre (le plus bas depuis le 10 septembre) et 5,02 % fin octobre. Pourquoi le dollar a-t-il reculé ce matin alors qu’il était la devise G10 la plus forte après la publication de l’emploi ? À mon sens, certains intervenants prennent leurs bénéfices et attendent les chiffres de l’inflation américaine de mardi.
Beaucoup dépendra de l’évolution de la situation au Moyen-Orient, qui reste ambiguë. D’un côté, les démocrates ont promis une fin rapide de la guerre, et le chef de la majorité au Sénat, Chuck Schumer, a déclaré qu’ils y mettraient un terme. De l’autre, leur influence sur la politique étrangère est limitée par rapport à Donald Trump, et le nouveau Congrès ne se réunira qu’en janvier. Trump a indiqué qu’il négocierait et a jugé de nouvelles frappes très improbables en cas de progrès significatifs dans les pourparlers, mais le secrétaire d’État Marco Rubio a déclaré ce week-end que les conditions posées par l’Iran pour un cessez-le-feu et un accord étaient inacceptables. Le Brent a perdu plus de 16 % depuis le milieu de la semaine dernière et s’échange autour de 97 dollars, contre environ 105 dollars le 2 novembre, mais l’équilibre reste fragile. Ce week-end, un pétrolier a été touché par un projectile non identifié à la sortie du détroit d’Ormuz et les Houthis ont endommagé des bureaux d’Aramco à Riyad. Qu’est-ce que cela signifie pour l’euro et la livre ? Toute escalade inverserait le mouvement de baisse du pétrole, et une remontée des prix du brut renforcerait les pressions inflationnistes et contraindrait la Fed à adopter une position plus ferme — un scénario qui favoriserait le dollar et laisserait l’euro et la livre parmi les devises à la traîne. La livre est également exposée via un canal domestique : après que la Bank of England a relevé son taux directeur à 4,00 % par un vote 9–0–0, Andrew Bailey a déclaré qu’une deuxième hausse était plus probable qu’improbable si les prix de l’énergie revenaient à leurs niveaux précédents.
Pour ce qui est des données du jour, passons directement au calendrier économique. Dans la première moitié de la journée, le solde commercial de l’Allemagne pour septembre sera publié : le consensus est à 18,1 milliards d’euros contre 19,5 milliards en août et 21,3 milliards en juillet, soit un troisième recul consécutif. Le chiffre n’est pas particulièrement spectaculaire, mais pour une économie tournée vers l’export, un excédent en diminution est un signal négatif. Ensuite, l’indice de confiance des investisseurs Sentix pour la zone euro en novembre sera publié. Il devrait reculer à 1,8 après 2,7. À court terme, l’euro pourrait réagir à un chiffre décevant, en particulier après la surprise de vendredi sur les ventes au détail, qui ont chuté de 0,7 % sur un mois, contre une prévision de -0,1 %. Du côté des États‑Unis, nous aurons les stocks des grossistes pour septembre (consensus +0,6 %). Cette série suscite généralement peu d’intérêt sur les marchés.
La journée sera aussi marquée par une réunion des ministres des Finances de l’UE et de l’Eurogroupe, au cours de laquelle seront évoqués les candidats à la succession de Christine Lagarde à la présidence de la BCE (elle quittera ses fonctions le 7 février). La période de dépôt des candidatures s’est achevée le 6 novembre : les Pays-Bas ont proposé Klaas Knot et l’Espagne a présenté Pablo Hernandez de Cos. Le débat principal est prévu pour les 26–27 novembre, et les discussions d’aujourd’hui sont préliminaires, mais elles peuvent tout de même faire bouger l’euro en séance. Knot est considéré comme un faucon et, le 4 novembre, il a déclaré que la BCE devrait répondre à de nouveaux chocs inflationnistes par une politique assez restrictive, tandis que Hernandez de Cos est perçu comme relativement plus accommodant. Des signaux favorables à Knot soutiendraient probablement l’euro, alors que des signaux en faveur de son rival pèseraient sur la monnaie unique.
Les marchés accorderont davantage d’attention aux discours des gouverneurs de la Fed Austan Goolsbee et Thomas Barkin, ainsi qu’à celui du gouverneur de la BOE Andrew Bailey. Bailey s’est déjà exprimé la semaine dernière après la hausse de taux — sa position est claire et je ne m’attends pas à de nouveautés. Goolsbee et Barkin méritent en revanche d’être écoutés : le 5 novembre, Barkin a confirmé son soutien à un rythme graduel de relèvements, mais sans préciser jusqu’où les taux pourraient monter, et leurs commentaires sur le marché du travail pourraient renforcer le dollar dès cet après‑midi. Je penche pour la poursuite des pressions baissières sur EUR/USD et GBP/USD avant la publication de l’inflation américaine, même si la précédente lecture du CPI à 3,7 % en glissement annuel (2,6 % pour l’inflation sous‑jacente) laisse la porte ouverte à des surprises dans un sens comme dans l’autre. En l’absence de nouvelle escalade au Moyen‑Orient, je m’attends à ce que le dollar conserve l’avantage.
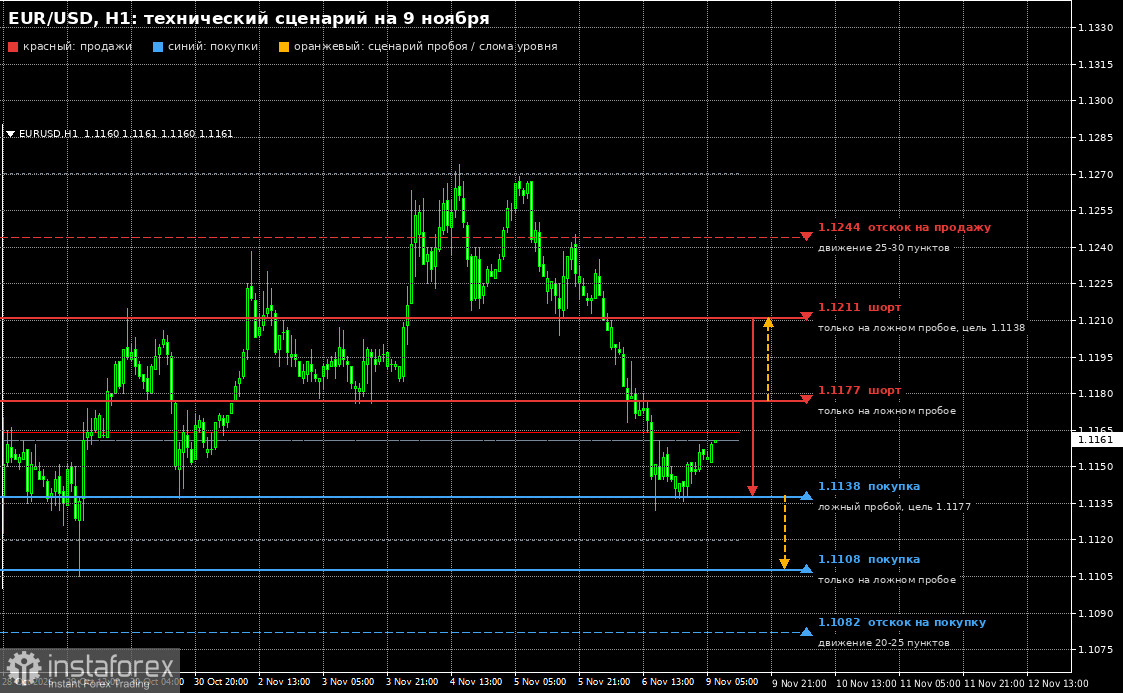
Concernant l’analyse technique de l’EUR/USD sur le graphique horaire, pour les acheteurs, il existe un niveau de support à 1,1138. Une fausse cassure à cet endroit créerait un prétexte pour un mouvement haussier vers 1,1177. Une cassure suivie d’une consolidation au-dessus de cette zone, puis d’un retest réussi par le haut, justifierait l’ajout de positions longues avec un objectif à 1,1211, puis une cible supplémentaire à 1,1244. À ce niveau, j’envisagerais des ventes sur rebond, en visant un mouvement de 25 à 30 pips. Des entrées à la vente à 1,1177 ou 1,1211 ne seraient judicieuses qu’après un faux breakout. L’objectif immédiat des vendeurs serait 1,1138. Une cassure avec maintien en dessous de ce support ferait reculer l’euro vers 1,1108 et 1,1082, où je chercherais à acheter sur rebond pour un mouvement de 20 à 25 pips. Des positions longues à 1,1108 ou 1,1138 sont acceptables en cas de faux breakouts.
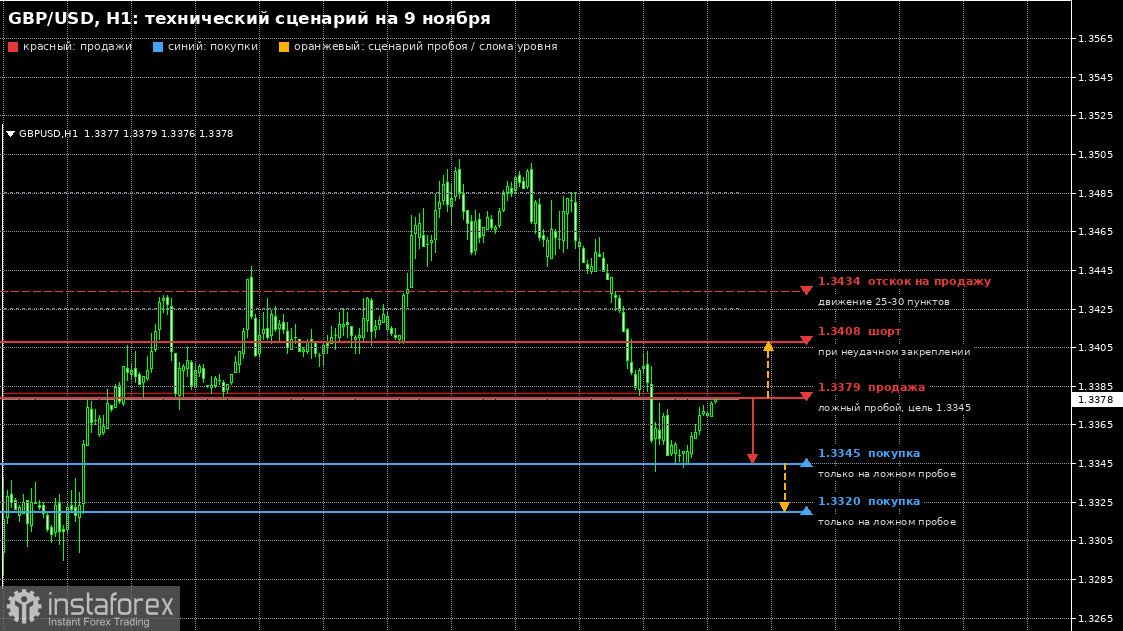
Pour la paire GBP/USD, je m’attends à ce que la zone de combat se situe autour de 1,3379. En l’absence de publications macroéconomiques majeures au Royaume-Uni, une fausse cassure suivie d’un retour sous ce niveau constituerait un signal de vente, avec un potentiel de repli au moins jusqu’à 1,3345. Si la pression vendeuse à 1,3379 est faible et que le mouvement haussier se poursuit, je chercherais des opportunités de vente à découvert sur une fausse cassure à 1,3408 ou sur un rebond à 1,3434, en visant un mouvement de 25 à 30 pips. À la baisse, j’envisagerais des positions longues sur des fausses cassures à 1,3345 et 1,3320, compte tenu de la structure baissière actuelle du marché, et je chercherais des points d’entrée à l’achat sur un rebond depuis 1,3218, en visant 15 à 20 pips.

